

万隆蓄财【08.04收评】
今天上证指数收于3822.28 点,上涨12.62 点,涨幅0.33%,日内振幅0.85%(区间 3799.52‑3831.94);三市合计成交额2.23万亿,较前一交易日放量2174 亿,走出早盘回踩下探、午盘震荡抬升、午后高位分化拉锯、尾盘企稳收红的题材强权重弱的修复行情。指数小幅高开后快速下探打出日内低点,随后回流资金进场承接,全天黄线持续运行于白线上方,中小盘成长题材显著强于权重蓝筹,午后题材维持强势而权重上涨乏力,多次出现权重脉冲回撤,形成分时大小盘分化,尾盘小幅资金回补,没有出现集中放量杀跌;上涨家数明显多于下跌家数,形成指数小幅收涨、个股赚钱效应更强的盘面格局。板块层面,创业板、科创赛道方向领涨市场,成长科技板块迎来集体修复,权重蓝筹板块表现平淡,场内资金向中小市值成长方向倾斜,高低切换延续。技术面:指数收盘站上5日均线3819.47点,依旧运行在20日均线、60日均线下方,中长期均线维持向下压制,日线 MACD红柱开始浮现,处于区间震荡修复状态,上方均线压力显著,下方3799一线构成短线支撑。盘面资金跷跷板效应明显,大盘蓝筹缺少主动进攻买盘拖累指数上行高度,活跃资金集中布局中小盘题材,虽有量能放大,但更多属于场内存量资金调仓,大规模增量资金尚未进场,行情以板块轮动修复为主。明天需要重点观察两点,一是3799附近短线支撑能否守住,二是反弹过程中权重板块能否同步发力带动量能进一步放大到2.5万亿以上,以此判断震荡修复行情能否延续。
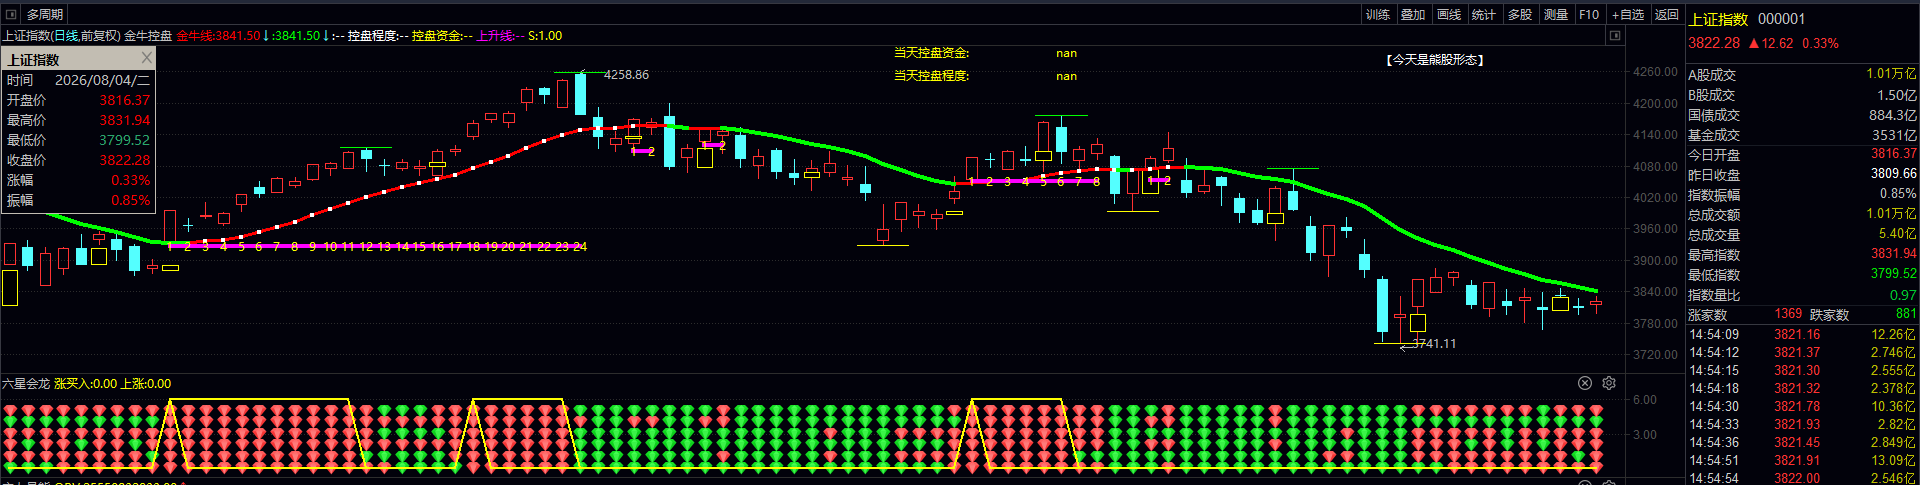
从软件指标上来看,目前30分钟跟60分钟周期的六星会龙都已经全转红了,目前就剩下日线周期的金牛线还没转红,六星会龙也没有完全转红。我们不妨可以慢点进场,再等待一下下,等待行情的持续性。具体分析这里就不展开了,有时间明天来直播间,我们再展开讨论。
消息面
海外产业消息
英伟达资深副总裁对外宣告共同封装光学 CPO 正式步入量产阶段,同时提出未来光通信市场垂直扩充的带宽需求,将达到传统水平扩充模式的十倍,相关交换机产品已经向核心客户交付,自身 AI 算力集群也将落地该套技术方案。该消息直接催化国内光通信产业链情绪,CPO 从技术研发、样品测试阶段正式迈入商业化落地周期,打开高速光互联中长期成长空间,市场对光模块、光器件、先进封装环节的景气预期得到提升,成为今日算力硬件板块爆发的重要外部催化证券时报。
国内产业与财报消息
CRO 赛道龙头企业发布半年报,上半年净利润实现同比29.43% 增长,二季度单季净利润环比增长38%,并且大幅上调2026 全年业绩指引,收入规模、业务增速目标均显著上修,在手订单储备充足,验证全球医药研发外包需求持续回暖。龙头企业业绩超预期,对整个CRO 板块形成基本面强催化,市场重新审视赛道景气拐点,带动板块集体走强新浪财经。
机构发布 PCB 行业相关观点,AI 算力持续大规模部署,硬件代际升级对传输速率、散热、信号损耗提出更高标准,推动 PCB 向高密度、高多层、高性能方向迭代,高阶产品价值量持续抬升,正交背板、mSAP 等新技术产品加速落地,进一步打开行业市场空间,强化市场对于 PCB 算力产业链的成长逻辑认知证券时报。
题材板块分析
领涨板块:
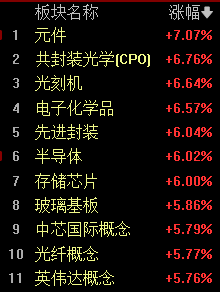
CPO 板块:受到海外巨头宣告技术量产消息刺激,板块掀起涨停潮,整个光通信产业链情绪全面修复。CPO 技术核心是将光引擎与交换芯片封装在一起,大幅降低传输功耗、提升带宽密度,适配下一代 AI 大算力集群的硬件需求。过去一段时间市场担忧技术迭代带来行业格局变化,而本次量产落地,证明产业链商业化进程加速,市场关注点重新回到赛道增量空间。需要客观看待,量产不等于大规模普及,短期依旧处于小批量交付阶段,大规模规模化放量还需要时间,板块短期属于情绪叠加产业催化的修复行情,内部会出现明显分化,具备核心器件、光引擎、先进封装能力的环节长期逻辑更强。
PCB 概念板块:AI 服务器大规模建设,直接拉动高端 PCB 需求,普通服务器 PCB 向高多层、高速高频产品迭代,层数、工艺难度、材料标准全面升级,单台 AI 服务器对应的 PCB 价值量相比传统服务器大幅提升。机构观点指出,算力建设持续推进,正交背板、高阶板卡产品需求持续释放,行业迎来量价齐升的结构性机会。PCB 作为算力服务器底层硬件,属于算力基建不可或缺的环节,过去市场更多关注 GPU、光模块,而硬件升级浪潮下,PCB 产业链的价值被市场重新挖掘。但也要看到,高端 PCB 存在产能、良率约束,上游基材、覆铜板的供给会制约行业释放节奏,行业并非全部企业受益,高端产能才是核心壁垒。
电子化学品、元件板块:电子化学品是半导体、算力硬件制造上游耗材,AI 硬件产能扩张直接带动材料需求上行,国内材料国产化持续推进,叠加下游算力硬件订单回暖,板块迎来估值修复。元件板块覆盖算力硬件各类基础元器件,服务器、通信设备需求上行带动元器件需求回暖,整条算力硬件上游材料、元器件链条形成联动上涨。
CRO概念板块:龙头企业半年报业绩大幅超预期,并且上调全年业绩指引,在手订单充足,验证全球医药研发外包需求回暖。经历过去几年行业调整之后,赛道基本面出现明确拐点信号,海外药企研发投入回暖,带动国内 CRO 企业订单恢复。板块上涨由真实业绩驱动,区别于纯题材炒作,行业景气度得到基本面验证,但板块同样存在海外订单波动、行业竞争加剧等中长期变量,后续需要持续跟踪行业整体订单数据,不能仅凭单家企业业绩直接推演全行业持续爆发新浪财经。
领跌板块:
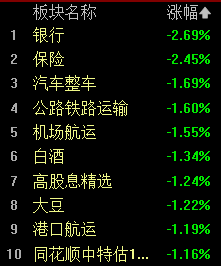
银行、白酒、机场航运、汽车整车、公路铁路运输板块:银行板块作为高股息防御资产,在市场风险偏好提升阶段,资金主动进行调仓,红利资产出现阶段性回调;白酒、交运板块同样属于防御属性赛道,资金流出明显。汽车整车板块走弱,反映当下市场资金重心不在消费整车赛道,市场主线高度收敛至 AI 算力硬件以及医药 CRO 两大方向。
风险提示
反弹之后存在分化回调风险:今日算力硬件板块出现大面积涨停,短期情绪快速升温,部分标的属于情绪驱动上涨,并非业绩兑现驱动。板块经过短期快速反弹之后,很容易出现获利盘兑现,出现冲高回落。CPO 虽然宣告量产,但大规模商业化落地尚需要周期,短期行情存在预期打的过满的风险,如果后续产业落地进度不及市场预期,板块容易出现估值回调。
外部产业链不确定性风险:算力硬件产业链深度绑定海外巨头技术迭代,海外厂商技术路线、供应链采购策略发生变化,会直接影响国内产业链企业订单。海外技术迭代速度较快,技术路线存在变更可能性,一旦技术路线发生调整,部分环节会面临价值收缩的风险。同时海外地缘贸易相关政策变化,同样会对硬件出口、供应链合作带来扰动。
基本面兑现不及预期风险:PCB、电子化学品等赛道,市场已经充分计价 AI 算力带来的增量,后续需要看下游算力资本开支落地节奏,如果云厂商资本开支扩张不及预期,下游服务器采购放缓,上游硬件订单会承压。部分企业短期股价上涨,但业绩释放存在时间差,容易出现估值与业绩错配。CRO 板块虽然龙头业绩超预期,但行业整体订单恢复存在不均衡,部分企业订单修复进度偏慢,板块内部会出现明显分化,不能简单由龙头外推全行业。
市场风格快速切换带来的波动风险:今日资金大规模从红利防御板块切换至成长赛道,这种风格切换具备较强的短期博弈属性,并不代表红利板块长期逻辑彻底消失。如果后续市场风险偏好快速回落,资金有可能再次回流防御板块,成长赛道会承受回调压力。同时大盘成交量虽然放量,但行情主线高度集中,一旦主线熄火,市场整体赚钱效应会快速回落。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
上一篇: 万隆蓄财【08.03收评】