

万隆蓄财【2026.08.12收评】
今天上证指数收于3946.68点,上涨12.59点,涨幅0.32%,日内振幅0.59%(区间 3927.55‑3950.62);三市合计成交额2.17万亿,较前一交易日缩量1684亿,走出早盘小幅低开探底快速 V 型反转、午盘窄幅横盘消化分歧、午后重心缓慢抬升、尾盘小幅冲高收日内高位的缩量普涨修复行情。指数小幅低开瞬间打出日内低点,低位承接资金快速入场完成情绪修复,全天黄线持续运行于白线上方,中小盘题材反弹弹性显著领先权重蓝筹,全天波动空间持续收窄,盘中每一轮回调均快速收回,无恐慌放量兑现动作,尾盘温和放量小幅冲高;上涨个股数量远超下跌个股,形成小票集体回暖、权重蛰伏被动跟涨的分化修复格局。板块层面,前期调整的中小盘细分题材全面轮动修复,多数赛道同步走强带动个股大面积收红,权重蓝筹板块资金维持观望状态,缺少主动拉升资金限制指数上涨幅度,场内仅存量资金在题材间切换,未形成大小盘共振上涨结构。技术面:指数收盘站稳5日均线、20日均线3860.02点,持续向60日均线3992.24点靠近,日线MACD红柱保持延续,下方3920-3930一线依旧是短线第一支撑,上方3950-3990一线转化为短线压力位区间(即60日均线下方压区间)。盘面交投持续收缩,属于缩量企稳修复结构,场内资金无大规模出逃,但增量资金缺席,短线做多情绪温和回暖,前期调整的抛压得到充分消化,上方前期高点仍存在小幅套牢盘压制。明天需要重点观察两点,一是3920-3930附近短线支撑能否守住,二是指数突破上方压力需要成交额重回2.5万亿以上叠加权重板块资金回流,以此判断缩量修复行情能否切换为放量上行。
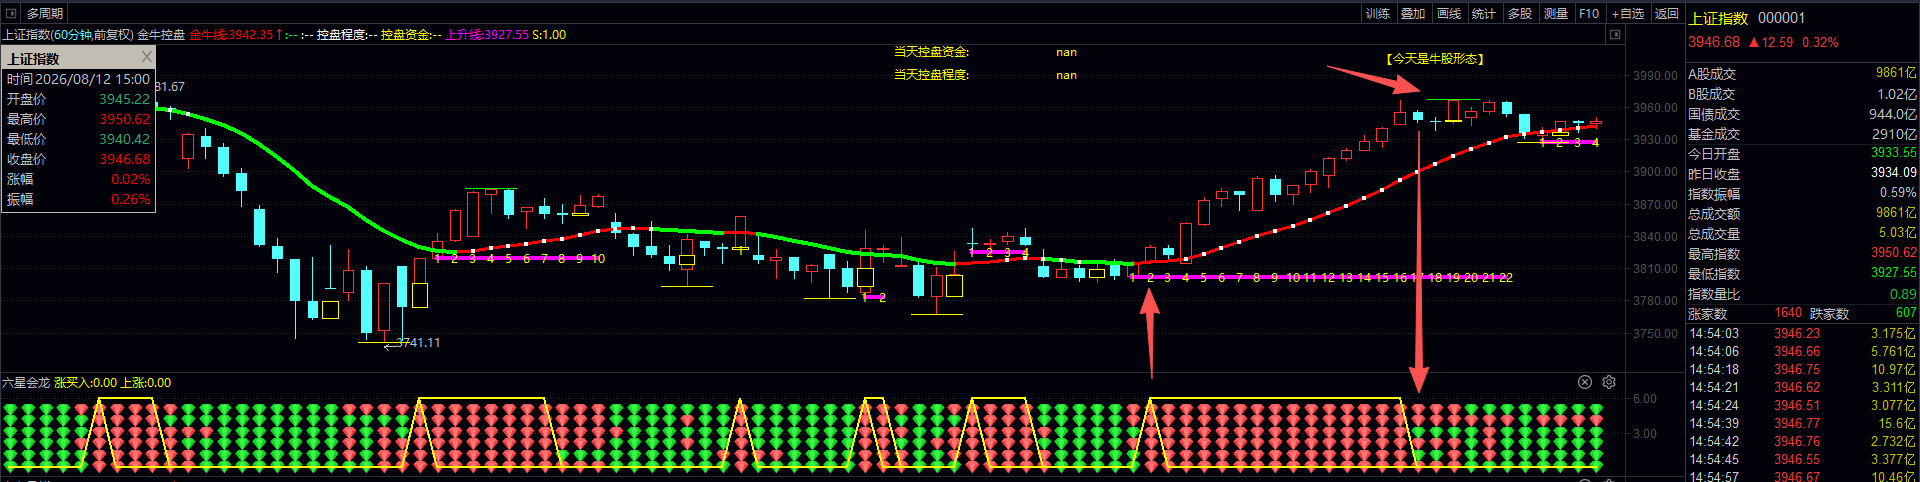
从软件60分钟周期来看,目前六星会龙指标还没有全部转红,作为谨慎的我们可以再等等。如果您想进场操作,这个节骨眼上就不宜重仓参与了。直播的时候也明确讲了这点,这里就不展开了,有任何疑问都可以来直播间直接问。具体到个股也是一样的,想要减少失误,减少被市场打脸的话,尽量等多项指标共振或者等六星会龙全红。
消息面
房地产政策消息
北京出台优化限购以及公积金贷款相关政策,降低非京籍购房社保门槛,大幅上调公积金贷款可贷额度,政策落地于政治局会议提出加大逆周期调节力度之后,临近传统的金九银十销售旺季,具备很强的政策信号意义格隆。机构观点指出,一线城市政策优化,是下半年地产逆周期调节的重要信号,市场预期后续重点城市或跟进出台各类地产托底政策,楼市止跌回稳的进程有望加快。政策利好直接刺激午后地产板块集体拉升,成为权重端重要的驱动力量,但需要客观区分政策预期和基本面现实,政策调整能够改善购房门槛与市场预期,但居民收入预期、行业库存、企业债务压力依旧客观存在,销售数据的改善需要时间逐步验证。
大消费板块消息
白酒板块方面,中国银河证券发布研报,茅台完成价格调整带动高端酒批价出现回升,行业价格体系迎来短期修复。机构判断板块行情已经出现初步修复信号,但行情的持续性不能只依靠提价,核心要看中秋、国庆双旺季终端动销数据。企业层面,率先完成价格体系修复、深耕 C 端市场的企业更容易拿到市场份额,高端酒企有望跟随龙头完成批价修复,区域酒企更多依靠企业自身经营能力获取超额收益。白酒板块更多属于预期驱动,属于消费板块估值修复的一环,尚未出现终端数据实质性爆发的信号。
影视院线板块,暑期档票房持续超预期,截至 8 月 10 日 14 时,暑期档总票房含预售突破 86 亿元,单日票房连续 30 天破亿元,观影人次、放映场次维持高位,新上映影片取得极高平台评分,进一步强化暑期档消费景气预期,持续对影视院线板块形成事件驱动催化。食品加工制造板块午后冲高,没有突发重磅政策催化,属于消费内部轮动,在白酒、院线走强之后,低位食品标的获得短线资金的挖掘。整体大消费午后集体活跃,是事件催化叠加低位估值修复共同带来的结果。
科技硬件产业链消息
光纤概念、CPO、通信设备板块全天强势,底层产业逻辑来自 AI 算力建设持续推进,共封装光学商业化进程持续推进,海外云厂商资本开支维持高位,高速光互联产品需求持续迭代释放。海外相关产业链企业订单指引向好,叠加前期板块经历一轮回调,产业逻辑并未被破坏,吸引资金回流修复。算力建设带动高速光模块、光纤、光器件需求上行,通信设备产业链景气度得到支撑,成为今日早盘市场核心主线。教育板块涨幅居前,属于低位题材,跟随市场整体风险偏好抬升迎来修复,没有重大专项政策催化。
周期板块消息
油气开采及服务、可燃冰、煤炭开采加工板块今日跌幅居前,行业本身没有出现重大利空消息,国际大宗商品价格并未出现断崖式下跌,板块回调主要来自存量资金调仓。场内资金大规模流向科技、地产、消费方向,周期板块遭遇资金兑现,属于存量博弈环境之下典型的板块轮动回调。芬太尼属于医药细分题材,前期积累较大短线涨幅,今日更多属于获利了结行情。
题材板块分析
领涨板块
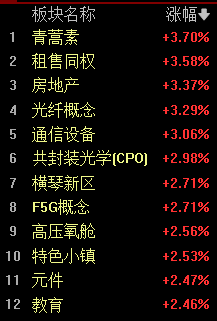
房地产、光纤概念、CPO、通信设备:房地产板块午后爆发,多只标的封板,板块行情核心驱动是一线城市政策优化,市场博弈后续全国地产政策加码的预期。板块内部分为开发企业、地产服务、城投平台多个细分方向,政策预期是行情主要推手,后续行情持续性,需要跟踪高频商品房销售数据的变化,政策利好不等于基本面立刻反转,行业中长期的库存、债务问题依旧需要时间消化。
光纤概念、CPO、通信设备:全天维持强势,算力对高速光互联的需求持续扩张,技术迭代持续推进,前期回调之后迎来资金回流。该赛道具备产业景气作为底层支撑,但板块整体估值水平偏高,内部会出现明显分化,具备真实订单与业绩兑现的企业具备支撑,纯题材炒作标的波动风险较大。教育板块属于低位题材修复,跟随市场风险偏好上行,缺乏持续强催化,行情脉冲属性较强。
食品加工制造、白酒、影视院线:食品加工制造属于低位轮动行情,更多是短线资金博弈消费修复;白酒板块博弈双旺季动销预期,后续需要跟踪渠道批价、库存、终端销售数据;影视院线依托暑期档票房催化,随着暑期临近尾声,事件驱动的边际力量会逐步减弱。消费板块整体处于估值修复阶段,尚未迎来基本面全面反转,板块行情更多是结构性机会。
领跌板块
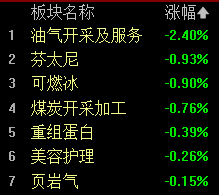
油气开采及服务、可燃冰、煤炭开采加工、芬太尼:周期板块下跌属于存量资金调仓,大宗商品的基本面没有发生根本性恶化,在资金完成切换之后,不排除再度轮动反弹的可能性,不宜简单判断趋势反转。芬太尼题材属于短线炒作之后的获利兑现,医药细分题材波动本身较大。
风险提示
缩量反弹持续性不足风险:当前普涨行情建立在成交额收缩的基础之上,存量资金总量有限,很难支撑全部板块持续走强,热点切换速度快,部分板块行情仅为单日脉冲,盲目追高容易承受回撤。
地产政策预期证伪风险:地产板块上涨主要交易政策宽松预期,即便政策持续落地,居民购房信心修复是缓慢过程,短期政策利好不能直接等同于基本面反转。如果后续商品房高频销售数据不及市场乐观预期,板块容易出现利好兑现回落,行业债务、库存压力依旧客观存在。
AI 硬件赛道业绩兑现不及预期风险:CPO、光纤通信板块迎来反弹,赛道整体估值处于相对高位。如果海外云厂商资本开支不及预期,AI 服务器出货量下滑,产业链订单会受到冲击,板块会再度承压。CPO 相关技术商业化落地进度也存在不确定性。
消费板块旺季不及预期风险:白酒板块修复逻辑寄托中秋国庆旺季终端动销,若旺季消费不及预期,批价再度走弱,板块修复行情会受到压制。影视院线高度绑定暑期档票房,暑期临近尾声,事件驱动力量边际减弱,板块存在利好兑现回调风险。食品加工制造板块更多属于短线题材轮动,缺少长期持续催化。
题材轮动波动风险:当前市场多题材同时活跃,短线情绪回暖,但多数题材行情缺少持续基本面支撑,轮动速度快,高位博弈的标的股价波动剧烈,容易出现大起大落。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。