

万隆蓄财【2026.09.16收评】
今天上证指数收于3891.60,上涨27.32 点,涨幅 0.71%,日内振幅 1.34%,最低3842.72点,最高3894.66点,三市成交额1.85万亿,较上日放量2272亿元,全市场超4100只个股上涨。早盘开盘小幅下探,快速回踩3842附近低点,随后资金进场承接,指数震荡上行。上午盘持续抬升,黄白线同步走高,白线代表权重板块,黄线代表中小盘个股,黄线持续运行在白线上方,说明今天中小盘个股的上涨力度要强于权重,市场赚钱效应扩散。 午后开盘维持高位横盘震荡,盘中出现一波小幅跳水,短暂回踩后快速收回,没有出现持续性抛压,多头守住日内均线。尾盘时段保持高位平稳运行,最终收在全天相对高位区域。当前市场属于存量博弈下震荡修复阶段,日内完成探底回升结构,个股情绪回暖,题材资金活跃度明显提升,市场风险偏好有所修复。但需要留意,午后冲高之后缺少增量资金持续进场,上攻动能有所衰减,上方区间存在承压,本次反弹属于修复行情,还没有进入趋势反转阶段。技术面:今日收出探底回升阳线,分时 MACD 指标早盘随指数下探短暂走弱,随后持续运行在零轴上方,红柱占据主导,回调阶段指标短暂翻绿后快速修复,日内多头动能占优;反映在日线级别MACD量能中就是空头动能小幅缩小。下方支撑位在3840-3850区间附近,上方压力区间在3930-3940点。明天重点观察两个核心指标:一是量能能否持续放大;想要延续反弹,开盘后分时放量依旧是必要条件,缩量状态下大概率重回震荡整理。二是观察3840-3850区间附近日内低点支撑。如果这个位置被放量跌破,短期修复行情会遇阻转弱;守住支撑则维持箱体向上博弈。
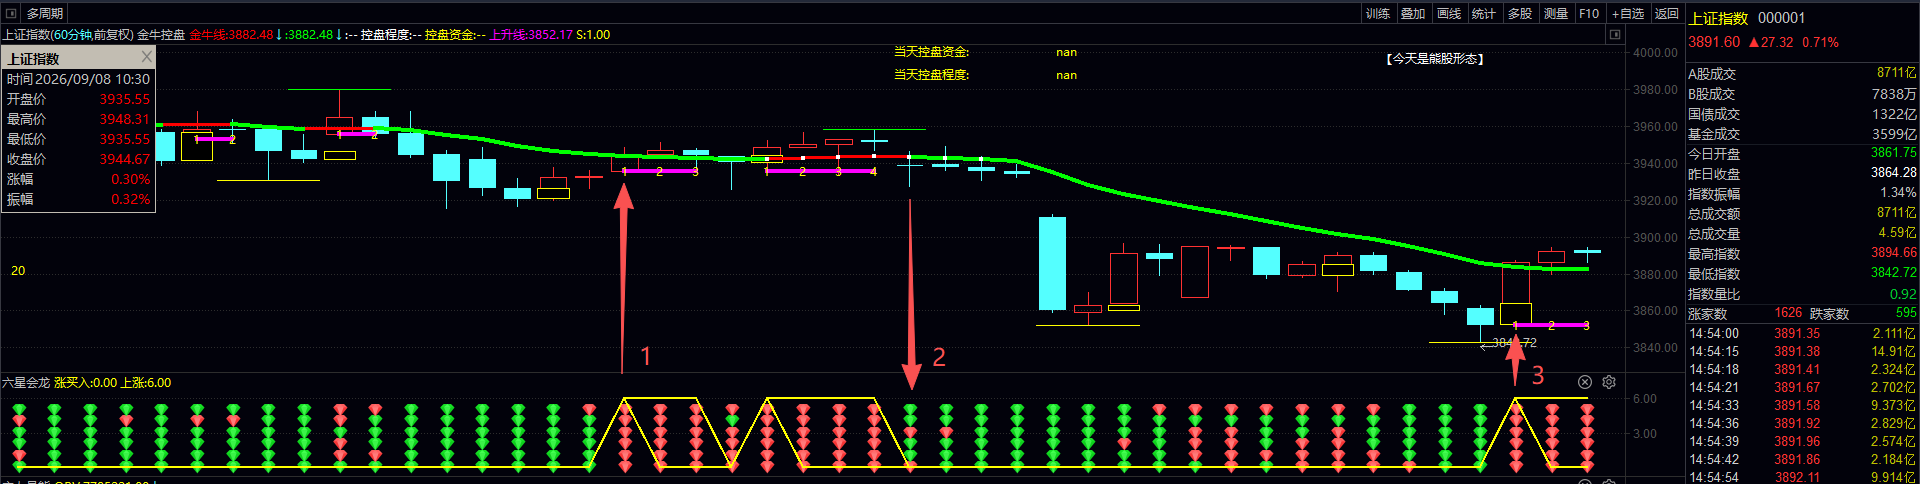
从今天60分钟级别软件上看,今天六星会龙早上11:30分左右,指标直接显示出全红进场的一个信号,也就今天大盘10:30到11:30这一个小时中,大盘分时图爬坡的过程中。因此,这时候既然信号给了信号,那我们直接就可以轻仓2-3成仓位进场试盘,这时候不宜重仓,上图中的金牛线今天没有跟着转红,所以,只有单个指标的时候,不要超过半成仓位操作为主。很多人可能会说,今天这个行情会不会是机构骗你进去接盘的,这个我们没必要去讨论,永远不要预测市场,猜测大盘顶底在哪里,我们只跟随,不预测。
真正成熟的交易,从不是主观猜涨跌、预判行情走势,而是纯粹尊重市场、只跟随、不预测。太多散户亏损,都是提前预判、主观埋伏、幻想行情启动,在没有任何盘面信号时强行入场,最终被反复震荡磨损、深度套牢。市场永远不可精准预知,唯有当下的真实信号,才是最可靠的交易依据。
没有信号,坚决空仓观望,耐住浮躁、管住手;趋势确认、信号落地,再以轻仓试盘顺势介入。不赌拐点、不猜反转、不凭感觉博弈,只做盘面验证后的确定性行情。轻仓试盘不是犹豫胆怯,而是对市场的敬畏,是用最小成本验证趋势真伪,进可顺势加仓,退可止损离场。
放弃所有主观预判,戒掉侥幸执念,不与行情对抗,不跟趋势博弈。行情怎么走,我们就怎么做,信号出现则随行,信号失效则止损。长期坚持只跟随、不预测,以信号为准则,以仓位做风控,才能摆脱情绪化交易,走出亏损闭环。
懂了不?
消息面
国际宏观与地缘消息
海外半导体产业链供给格局持续收紧,进入三季度下旬,台积电 3nm、2nm 先进制程以及 CoWoS 先进封装产能持续供不应求。全球头部科技企业抢占先进产能,英伟达、苹果持续锁定台积电先进制程与封装资源,亚马逊 AWS 加大自研 AI 芯片投片规模,争夺 3nm 产能;联发科依托谷歌 TPU 订单,抢占 2nm、3nm 制程与 CoWoS 相关产能。全球高端芯片产能紧缺,带动半导体材料、先进封装产业链景气上行,成为今日科创板块走强的核心外部催化。
国内政策消息
国内工业制造业盈利持续修复,国家统计局数据显示,前7个月计算机、通信和其他电子设备制造业利润同比增长1.1倍,电子专用材料制造行业利润增幅达到 226.8%。国内电子制造产业盈利大幅改善,验证电子化学品、半导体材料赛道的基本面拐点,为相关板块提供基本面支撑,产业盈利数据提振市场对国产材料替代的中长期预期。
产业消息
PCB 产业链迎来涨价传导周期,券商研报指出,PCB 上游原材料价格持续上行,涨价效应自 2026 年三季度开始逐步向下游 PCB 品类传导。AI 算力服务器高速 PCB 需求持续扩张,叠加上游玻纤、铜箔等原材料供给偏紧,行业进入量价齐升阶段,带动 PCB、电子化学品、MLCC 等电子元器件细分板块集体走强。同时,华为与赛力斯智选车合作模式调整,转为赛力斯主导、华为技术赋能的轻资产合作模式,引发市场对整车产业链盈利预期重估,拖累部分汽车产业链情绪。
题材板块分析
领涨板块
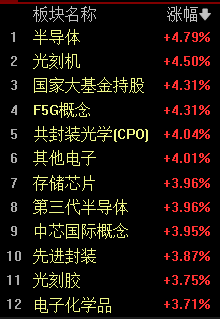
算力硬件、半导体产业链:半导体板块全天强势,细分方向多点开花。半导体材料受益于重掺硅片涨价预期,上游硅片企业订单与价格预期同步改善;光刻机板块受海外设备厂商扩产消息刺激,产业链零部件、光学元件标的集体走强;CPO 高速光通信板块迎来催化,光博会传递长期高订单信号,高速光芯片、光模块远期需求上调,产业链企业订单排期饱满;存储芯片板块跟随算力主线同步上涨,AI 服务器拉动存储芯片需求。贵金属板块同步上行,受益于国际金价持续走高,避险资产价格上行带动板块估值修复。
下跌板块
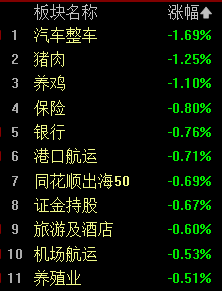
传统消费、猪肉、养鸡、汽车整车、保险、银行:汽车整车板块表现低迷,行业终端竞争加剧,价格战持续压制板块盈利预期,资金短期规避;猪肉、养鸡等养殖板块持续回调,市场对生猪供给、猪价上行节奏存在分歧,板块缺乏向上催化;保险、银行等传统金融板块走弱,资金从低估值防御板块流出,流向成长赛道,板块阶段性承压。
风险提示
产业不及预期风险:半导体、光通信板块上涨基于远期订单和涨价预期,若后续全球 AI 资本开支不及预期,下游需求下滑,行业订单存在下调可能,板块估值存在回调压力。
海外技术博弈风险:全球半导体设备、材料领域外部约束存在不确定性,海外设备厂商扩产、技术出口政策变化,会影响国内产业链发展节奏。
估值波动风险:科创板块短期涨幅较大,部分标的估值快速抬升,短期资金获利后容易出现集中兑现,引发板块剧烈震荡。
风格切换风险:当前市场资金集中涌向成长赛道,一旦宏观预期出现变化,资金可能快速从科技板块回流至防御板块,带来板块轮动调整。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
上一篇: 万隆蓄财【2026.09.15收评】
下一篇:没有了