

万隆蓄财【2026.10.14收评】
今天上证指数收于3767.23点,下跌33.63 点,跌幅 0.88%,全天最高 3811.81,最低 3761.96,日内振幅 1.31%,全市场成交额14264亿元,较上日缩量2625亿元,全市场超4400只个股下跌。个股大面积走弱,市场赚钱效应偏弱,盘面呈现明显的指数抗跌、个股普跌的分化格局。早盘指数小幅高开,开盘短暂冲高触及日内高点3811.81,随后多头力量快速衰竭,指数震荡回落。开盘冲高阶段白线维持相对强势,黄线率先拐头下行,小盘个股抛压先行释放,早盘中段指数维持震荡下行格局,每一轮反弹都无法突破前高,反弹高点逐步下移,重心缓慢下沉。临近午盘休盘前,指数继续承压,回落幅度进一步扩大,多头承接力量不足。午后开盘,延续弱势格局,指数继续下探,盘中创出当日低点 3761.96。下探完成后出现一轮小幅修复反弹,但反弹力度偏弱,反弹高度有限,未能扭转下行趋势。反弹结束后指数再度进入阴跌状态,尾盘维持低位弱势震荡,没有出现恐慌放量砸盘,也没有资金进场抄底拉升,全天以弱势低位收盘。技术面:今天指数依旧处于空头排列下方,符合昨天收评中说到的,没必要不宜进场抄底当股神。日线级别中,下方MACD依旧处于空头动能之中,绿柱略微放大,今天依旧不宜进场抄底。明天重点依旧观察两个核心指标:一是前低3741能否守住;守住则可能迎来一波反弹,守不住则开启新一轮恐慌行情。二是量能,若继续缩量,资金持续观望,指数大概率维持弱势震荡;放量企稳,才有望修复情绪。
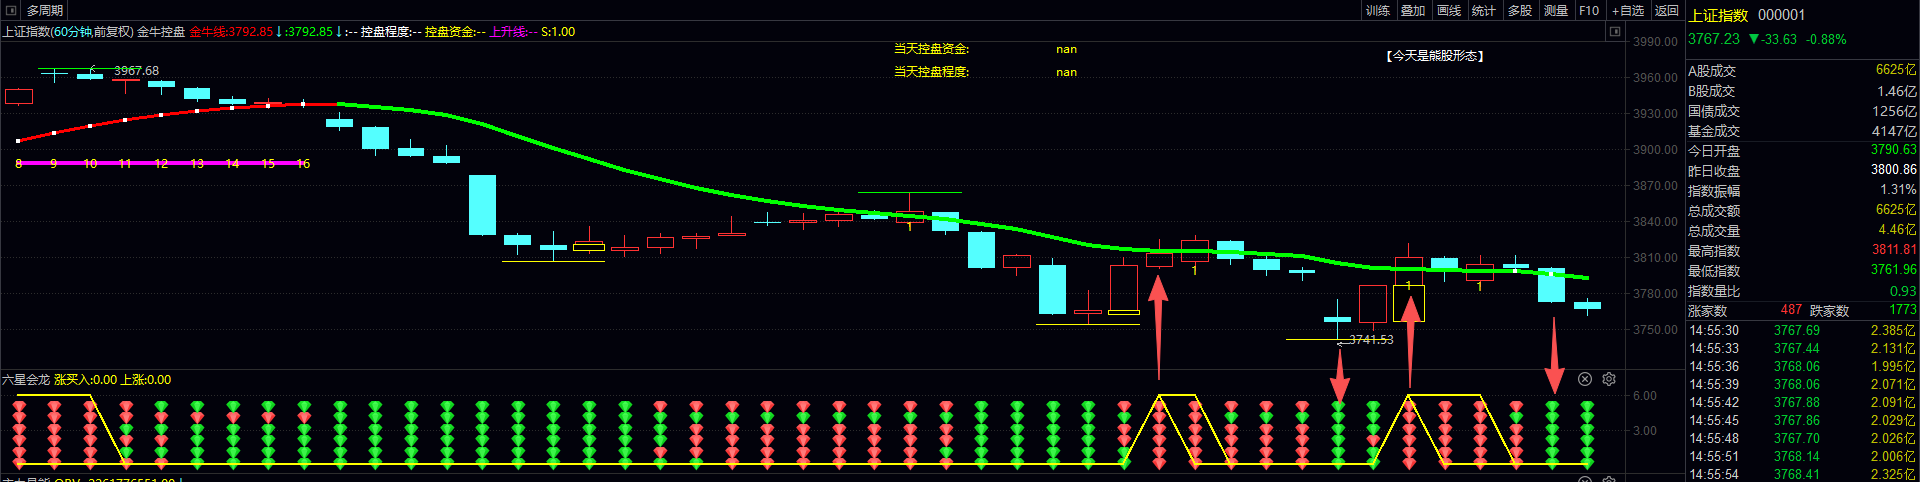
我们继续从软件60分钟级别上看,昨天收评也刚好印证了今天的行情走势。具体可以回顾昨天收评哦
万隆蓄财【2026.10.13收评】 - 盘面解读 - 资讯 - 蓄财众赢
如果您昨天不操作或者非要操作就轻仓1-2成仓位的话,今天是不是就不至于被行情打脸影响自己情绪了呢???今天午后开盘六星会龙指标全部转绿,显现出离场信号。因此,如果您昨天不操作空仓,今天啥事没有。如果您昨天轻仓1-2成仓位试水,那么今天下午发现六星会龙全绿出现离场信号,走人就是了。对不???这样跟随主力机构,您也不至于被市场下跌的行情影响到你自己的交易情绪。懂了不????永远不要跟市场犟,不要跟市场犟。我们都是小卡拉米,完全没必要去跟市场唱反调,没必要去当股神,要求每次下场都能涨。这个道理,只要您去多读基本证券相关或者股市相关的书籍都能知道。这里就不展开了
消息面
国际区域政策
海外大宗商品市场维持强势,为国内资源周期板块提供外部支撑。亚太时段 WTI 原油期货主力合约日内涨超 1%,站上 95 美元 / 桶,国际油价持续处于高位,主要受地缘冲突反复、全球供给偏紧等因素影响。多家机构强调,高油价带动油气开采企业盈利同比提升,部分炼油企业受益于成品油、芳烃等产品景气较好,盈利同比改善。国际油价的高位运行,成为今日油气开采及服务板块走强的核心外部驱动。整体来看,海外宏观与商品市场消息以资源品价格上行和地缘风险溢价为主,对国内资源、能源板块形成情绪与基本面双重支撑。
国内政策
国内政策端聚焦产业供给与内容生态建设。游戏产业迎来政策催化,国家新闻出版署公布最新网络游戏版号审批信息,9 月国产网络游戏获批 206 款,进口游戏获批 3 款,单月合计 209 个版号,连续两个月突破 200 个,反映游戏行业供给端持续放宽,产业进入常态化高质量供给阶段。版号数量的稳定增加,直接改善游戏行业的供给预期,利好游戏内容研发与运营企业,成为今日游戏板块走强的政策驱动。煤炭行业方面,动力煤市场快速回归,港口 5500 大卡平仓价站上 1000 元 / 吨上方,某集团港口外购价格同步上调,同时国家统计局数据显示 8 月全国规上工业原煤产量同比下降 7.7%,已连续三个月处于近五年同期最低水平,供给收缩与价格上行共振,为煤炭板块提供基本面支撑。
行业或产业链相关消息
行业层面消息呈现明显分化。资源周期方向,煤炭、油气供给端收缩叠加价格上行,行业盈利预期改善,高股息、高分红属性凸显,成为资金避险配置的重要方向。AI 应用方向,游戏传媒、AI 视频等应用端表现积极,游戏版号放量叠加 AI 技术赋能内容生产,应用端从概念炒作转向业绩验证,资金持续流入具备真实用户与内容变现的赛道。反观成长硬件赛道,风电设备、存储芯片、光刻机、电网设备等板块承压明显,风电板块部分标的大幅调整,前期涨幅较大的赛道进入资金兑现阶段,市场对部分硬件环节的景气持续性与估值水平出现分歧,产业链进入阶段性估值消化。新能源方向,电池、光伏设备等板块冲高回落,产业供需格局与盈利预期仍存不确定性,资金阶段性撤离高估值成长赛道。
题材板块分析
领涨板块
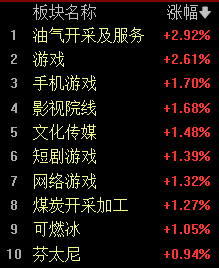
油气开采及服务、游戏、煤炭开采加工、AI视频、教育:油气开采及服务板块表现领先,国际油价站上 95 美元高位,叠加高股息、高分红属性凸显,板块获得资金集中配置,上游开采与油服环节同步走强。煤炭开采加工板块同样走强,动力煤价格上行、产量收缩至近五年低位,供给偏紧格局支撑板块盈利预期,高股息属性吸引避险资金,板块内多只标的涨停。游戏板块表现积极,游戏版号单月超 200 个,供给端持续放宽,叠加 AI 技术赋能内容制作,板块获得政策与产业双重催化,游戏传媒方向盘中多只标的涨停。AI 视频、教育等应用方向同步活跃,AI 应用端从概念向业绩兑现过渡,成为市场结构性亮点。
领跌板块
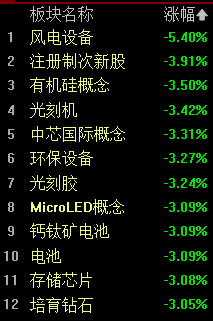
风电设备、有机硅、光刻机、电池、存储芯片、汽车整车、电网设备:风电设备板块领跌,部分标的大幅下挫,前期涨幅较大的赛道进入资金兑现阶段,行业基本面与订单预期仍存不确定性。电池板块盘初冲高后持续回落,新能源产业链供需格局与盈利预期承压,资金阶段性撤离。存储芯片、光刻机等半导体硬件赛道同步走弱,成长硬件板块整体承压,市场对算力硬件景气持续性与估值水平出现分歧。汽车整车、电网设备板块亦表现疲软,资金从高估值成长赛道流出,转向资源周期与确定性较强的应用题材。
风险提示
成长赛道估值回调风险:今日创业板、科创 50 双双跌超 3%,成长硬件板块集中回调,若后续算力硬件景气不及预期,赛道估值消化周期可能拉长,相关板块存在继续调整风险,不宜盲目抄底。
量能持续萎缩风险:今日成交额大幅缩量,反映增量资金入场不足,缩量行情下反弹动能有限,若后续量能无法有效恢复,市场或延续震荡调整格局。
资源周期波动风险:油气、煤炭板块上涨依赖国际油价、煤价高位运行,若地缘局势缓和或大宗商品价格回落,资源板块行情将快速降温,高股息逻辑虽提供支撑,但价格波动仍会带来板块反复震荡。
题材轮动加快风险:游戏、AI 视频等板块上涨多依赖政策与事件催化,短期题材炒作成分较高,板块持续性存疑,一旦利好兑现,容易出现资金集中离场,追高风险显著。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
上一篇: 万隆蓄财【2026.10.13收评】
下一篇:没有了