

万隆蓄财【2026.10.22收评】
今天指数收于3658.03,较昨日收盘下跌55.00,跌幅1.48%,开盘3714.48,最高3714.48,最低3649.86,全天振幅1.74%,全市场成交额1.54万亿元,较上日放量998亿元,全市场近5000只个股下跌。早盘开盘后快速下探,指数白线迅速向负区间滑落,盘中打出日内低点3649.86。这一阶段是隔夜偏空预期集中兑现,开盘承接盘不足,多头没有发起抵抗动作,恐慌抛盘率先释放。 10点过后,短线空头力量释放完毕,下跌速度放缓,指数进入震荡磨底阶段,低点不再持续刷新,白线在负 1% 附近反复拉锯。这个阶段属于情绪短暂消化,空头暂时停止加码砸盘,但多头同样没有主动进场,反弹力度极弱,全程没能回到零轴上方翻红。 临近午盘11点,盘面再度走弱,指数重心缓慢下移,黄线同步跟随下行,大小盘同步承压,弱势格局延续至午休。 午后开盘维持弱势震荡,14点时段出现一轮反弹脉冲,白线小幅抬升,分时 MACD 同步打出红柱。但是这一轮反弹没有增量资金配合,仅仅是短线止损盘出清后的技术性修复,冲高之后承压回落,反弹很快宣告结束。 14点30分之后,空头再度主导盘面,指数重心持续走低,一路震荡下行直到收盘,尾盘没有资金进场抢筹,最终收在日内偏低位置,全天运行重心持续处于零轴下方,多头全天处于被动防守状态。技术面:今天指数创出新低,直接砸穿3674-3750这个箱体震荡区间,一度被砸出恐慌盘来。目前这个趋势下,依旧跟之前的收评里讲的一样,空仓为主。毕竟,现在目前指数处于空头排列下方,下方MACD空头动能绿柱也在逐渐加大,且目前这个位置上没有啥支撑,所以,我们继续空仓观望即可。明天我们依旧重点观察两个核心指标:一是指数能否收会箱体区间震荡,收不回可能继续探底。二是量能能否持续放大,没有量能的上涨都是弱势反弹。
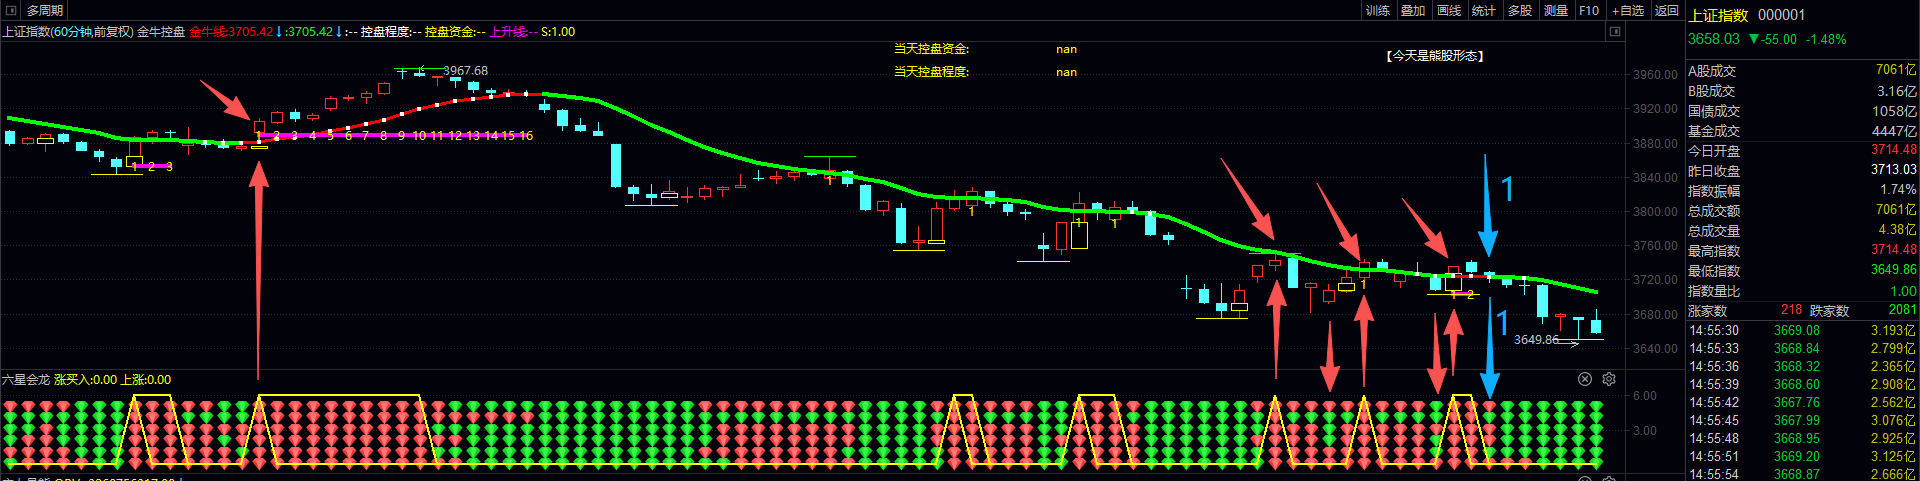
来,我们继续从软件60分钟周期级别上看,但凡在这段时间看老师收评的你,是不是大概率能避开这波跌了又跌的惨淡行情呢???哪怕是六星会龙指标出现全红进场信号,你用1-2成仓位试盘,错了就砍。是不是也不会影响到你的情绪了呢???近期一直让大家非必要不要开仓,非必要不要开仓,很多人以为我讲着玩,都不想听。以为底部来了,都想着抄底。试想机构游资或者股神巴菲特都不知道的市场底部,凭什么你能够知道呢???就因为市场跌了,你就觉得是底部了吗?就想着捡便宜???但凡有钱可捡,你觉得你能跑赢机构游资的券商专属通道????所以呢,作为散户的我们,真的没必要去抄底,底部我们谁也不知道在哪里?我们永远只做一件事,信号来了,我们就上。没有信号,我们就空仓观望。空仓等待也是一种交易。作为成熟的交易者,我们只跟随,不预测。对了,至于啥进场信号,可以来直播间听,这里就不给大家展开去分析了,您也可以直接回溯前面的文章查看
懂了不????
消息面
国际区域政策
全球机器人产业催化密集落地,为国内机器人产业链提供外部支撑。特斯拉在电话会议上表示,已在加州弗里蒙特生产线上开始生产首批达到量产质量标准的 Optimus 人形机器人,预计到 2027 年底化解相关技术及生产问题。同时英伟达在 GTC 大会上升级 Isaac 通用机器人开发平台,推出新的人形机器人参考框架、仿真工作流及数据工具,加速通用机器人开发。全球头部厂商在机器人量产与开发平台上的密集动作,强化了市场对人形机器人产业走向量产放量的预期,成为今日电机、人形机器人概念逆势走强的核心催化。海外宏观层面波动相对平缓,市场波动更多由国内产业事件与估值调整主导。
国内政策
国内政策与基本面数据为部分板块提供支撑。银行板块方面,工商银行、农业银行向 A 股股东派发 2026 年中期现金红利,合计约 821 亿元;截至目前已有 21 家 A 股上市银行披露中期分红方案,拟派现总额超 2600 亿元,六大行中期分红比例统一从 30% 上调至 31%。高股息、稳定分红叠加低估值属性,使银行股在成长赛道大幅调整的背景下成为资金避险的核心方向,部分大行盘中再创历史新高。工程机械板块受益于行业景气数据,9 月挖掘机销量同比增长 14.4%,其中出口同比增长 20.7%,出口成为重要增量,板块获得基本面支撑。国内政策持续支持机器人、高端制造等新质生产力产业,为相关板块提供中长期政策保障。
行业或产业链相关消息
行业层面消息呈现明显分化。人形机器人产业链催化密集,特斯拉 Optimus 进入量产阶段、英伟达升级机器人开发平台,产业链从验证期走向放量期,电机、减速器、结构件等核心零部件环节获得资金逆势布局,成为今日市场中少数逆势上涨的方向。半导体、先进封装板块午后一度反弹,集成电路出口高增、AI 算力需求的产业逻辑仍在,部分环节资金尝试承接。工程机械板块受挖掘机销量数据支撑,景气度验证。
题材板块分析
领涨板块
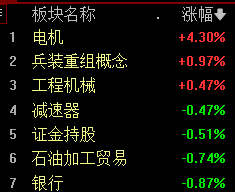
兵装重组概念、电机、人形机器人、减速器:电机、人形机器人板块逆势上涨,多只标的涨停,走出独立行情。核心驱动来自特斯拉 Optimus 量产进入新阶段、英伟达升级机器人开发平台,全球头部厂商的密集动作强化人形机器人量产预期,叠加此前全球人形机器人销量数据超预期、国内企业占据主导份额,产业链从验证期走向放量期,电机、减速器、结构件等核心零部件环节获得资金重点布局,成为今日成长赛道中为数不多的亮点。兵装重组概念表现相对领先,军工资产重组逻辑延续,板块在普跌环境中抗跌。工程机械板块表现领先,挖掘机销量数据验证行业景气,出口高增提供增量支撑。
领跌板块
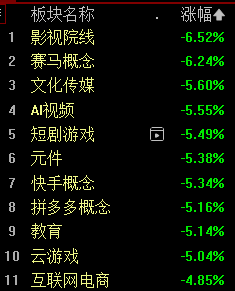
AI 视频、网络游戏、文化传媒、染料、CRO、煤炭开采加工、电子化学品:AI 视频、网络游戏、文化传媒等 AI 应用题材大幅下跌,多只标的跌停,前期涨幅较大的应用方向遭遇资金集中兑现,AI 内容商业化预期在情绪退潮后回归理性。贵金属板块走低,避险资金未持续流入。染料、CRO、煤炭开采加工、电子化学品等板块同步走低,成长与周期方向均承压。新能源产业链延续调整,锂电龙头在昨日大幅下跌基础上再度下行,拖累创业板指数。光模块等算力硬件权重股大幅下跌,成为拖累成长指数的核心力量。
风险提示
成长赛道深度调整风险:今日创业板跌超 4% 再创新低,自历史高位回撤超 40%,AI 应用、新能源、算力硬件等成长赛道遭遇系统性杀跌。若市场风险偏好持续下行,成长板块或延续调整,估值压缩压力仍存,不宜盲目抄底,需等待企稳信号。
指数与量能风险:今日放量下跌,反映抛压集中释放,但市场尚未出现明确止跌信号。若后续量能持续放大而指数继续下行,说明抛压仍在释放;若缩量企稳,则存在修复基础,需密切关注指数能否止跌。
题材轮动与兑现风险:AI 视频、文化传媒等板块多只标的跌停,前期题材炒作遭遇集中兑现,市场情绪退潮。若题材热度持续降温,相关板块存在继续调整风险,追高或抄底前期强势题材均面临较大风险。
海外产业不确定性风险:人形机器人板块依赖特斯拉量产、英伟达平台升级等海外事件催化,若量产进度不及预期或技术问题未按计划化解,相关产业链估值存在回调压力,海外产业动态仍是重要变量。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇:没有了