

万隆蓄财【2026.10.27收评】
今天上证指数收于3648.30 点,下跌49.22 点,跌幅1.33%,开盘3698.44 点,最高3708.20 点,最低 3648.30 点,日内振幅 1.62%,沪市成交 6724 亿元,量比 0.95,全市场成交额1.47万亿元,较上日缩量1502亿元,全市场超4900只个股下跌。全天走出高开后逐级走弱、尾盘加速下探的分时结构,空头力量持续释放。早盘集合竞价高开,开盘后快速冲高摸到全天高点3708一线,这是隔夜利好预期带来的短线冲高动作,但是多头承接力度不足,冲高之后没有持续资金跟进,指数快速拐头回落,半小时内就跌破零轴进入绿盘运行。 上午时段指数在零轴下方反复震荡,多次尝试反弹修复,每一轮小幅反弹都没有突破零轴,反弹高点持续降低,属于弱势抵抗结构,盘中出现多次小幅跳水,但是暂时还有资金承接,没有出现放量崩盘,临近午盘维持在低位横盘震荡。 午后开盘,多头的抵抗力量进一步衰减,指数重心持续下移,反弹力度越来越弱,14点之后抛压开始加重,分时缓慢下行,尾盘阶段空头集中发力,出现加速下杀,直接收在日内最低点,收盘没有资金做尾盘回流和抄底动作,全天弱势格局贯穿始终。电机、银行、港口航运、零售等方向逆势走强,成为资金避险与事件驱动共振的少数亮点。全天来看,市场呈现典型的高低切换与防御特征,资金从前期涨幅较大的科技成长赛道大规模撤离,转向低估值、政策受益与产业催化明确的方向,成长赛道短期进入集中调整阶段,市场情绪偏弱。技术面:今天指数触碰了一下上方10日均线压力线或者3700一线整数压力关口后,没有后续资金跟上进场导致上涨乏力。目前指数依旧处于空头均线排列下方,下方MACD绿柱空头动能稍微变长。明天还是重点关注两个核心指标:一是指数3700重点整数关口的攻守(昨天也说过这一点),明天还是要重点关注该整数关口,过不去的话,很难迎来一波像样反弹。二是量能,今天又是缩量的一天,场外资金观望情绪严重。而这两天也一再验证了这一点,没有量能跟上的上涨都要谨防回踩下探。

我们今天依旧从软件60分钟周期级别上看,昨天1-2成仓位进场试盘后,今天下午六星会龙指标出现转绿5颗星的离场信号,这里我们直接跟上离场就行了,不用有任何犹豫或者猜测或者侥幸心理。信号既然给了离场信号,我们直接离场就是了。至于今天走完,明天会不会反弹,这个我们不猜测,毕竟我们不是股神,我们在这个市场上想要活得久,活得好,就必须按照我们的交易体系来。控制好仓位,该进进,该走走,不要重仓进场被市场影响到我们的交易情绪,打乱我们的交易节奏。我们永远是那句话,在这个市场上,作为成熟的交易者,我们只跟随,不预测。
懂了不????
消息面
国内政策与宏观消息
国内扩内需政策持续加码,成为零售等消费板块走强的核心政策驱动。10 月 20 日,国家发展改革委明确表态,正在研究制定扩大内需战略实施方案(2026 至 2030 年),并将加快推动印发实施。这一顶层设计文件,为未来五年国内扩大消费、扩大有效投资划定中长期方向,政策预期显著提振市场对内需板块的信心。在出口与投资边际动能减弱、消费成为经济增长核心引擎的背景下,扩内需战略实施方案的推进,为零售、消费、服务等内需方向提供了明确的政策支撑,成为今日零售板块逆势走强的核心催化,市场博弈后续具体消费刺激细则的落地。
产业前沿消息
机器人产业链持续迎来产业端验证与催化。宇树科技 CEO 王兴兴表示,物理 AI 目前已经看到取得突破的苗头,快则 1 至 2 年、慢则 2 至 3 年将迎来实质突破。这一表态为具身智能、机器人产业的中长期发展注入乐观预期,强化了市场对机器人智能化升级的信心。同时,产业数据进一步验证机器人核心零部件的景气度,国家统计局数据显示,今年前三季度国内机器人减速器产量同比增长 44.4%,产量高增直接反映机器人产业规模化放量正在推进。围绕机器人运动执行需求,相关上市公司持续推进减速器、驱动模组及一体化关节的研发,通过产品升级、系统集成与产能布局,拓展机器人核心零部件业务。减速器作为机器人的核心执行部件,产量高增验证产业从研发验证走向量产放量,电机、减速器等核心零部件环节成为今日少数逆势走强的方向。
题材板块分析
领涨板块:
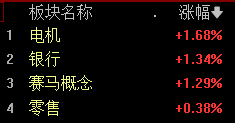
电机、银行、港口航运、零售
电机板块全天强势,多只标的涨停,成为今日市场逆势上涨的核心方向之一。核心驱动来自机器人产业链的景气验证,前三季度机器人减速器产量同比增长 44.4%,叠加物理 AI 取得突破的乐观预期,机器人核心零部件(电机、减速器、一体化关节)获得资金重点布局。机器人产业链从概念验证走向量产放量,电机作为机器人的核心执行部件,订单预期持续改善,板块获得产业趋势支撑。
银行板块逆势走高,多只标的涨幅居前。银行作为高股息、低估值板块,在成长赛道大幅调整的环境下,避险属性凸显,叠加中期分红落地,稳定分红与业绩确定性吸引资金抱团,银行成为市场调整阶段的核心防御方向,有效对冲了指数的部分下行压力。
港口航运板块表现相对强势,受运价预期与供需格局支撑,板块在普跌环境中维持抗跌。零售板块冲高回落,但局部强势,多只标的涨停,核心催化来自扩内需战略实施方案的政策预期,市场博弈消费刺激细则落地,零售板块作为直接受益方向,获得事件驱动资金关注。
领跌板块:
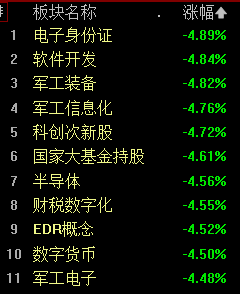
软件开发、军工装备、数字货币、生物制品、CRO
软件开发板块跌幅居前,前期科技成长行情积累大量获利盘,市场风险偏好回落,资金集中兑现,板块遭遇大幅调整。军工装备板块表现低迷,多只标的触及跌停,前期珠海航展、重组预期等事件催化的行情进入兑现消化阶段,板块在成长赛道普跌中承压。数字货币、电子身份证等数字经济方向同步走低,前期题材退潮。生物制品、CRO 等医药成长方向回调,医药板块内部分化,成长属性强的方向估值压缩。
风险提示
成长赛道集中调整风险
今日科创 50 重挫近 5%,软件开发、军工装备、数字货币等成长赛道集中回调,市场风险偏好明显回落。若后续成长板块无法有效止跌企稳,前期涨幅较大的科技赛道仍存在继续调整压力,估值压缩尚未结束,不宜盲目抄底高位成长标的。
缩量调整与承接不足风险
今日成交额缩量超 1500 亿元,市场交投活跃度回落,缩量下跌反映增量资金缺席、场内承接力量不足。若后续成交量持续维持低位,市场缺乏反弹动能,指数或延续弱势震荡,防御板块行情也难持续。
防御板块短期兑现风险
银行、零售、电机等板块今日逆势走强,多依赖避险情绪与政策事件驱动。若后续政策细则落地不及预期、避险情绪缓解,防御板块同样存在资金兑现、冲高回落的可能,不宜在短期大涨后追高。
机器人产业进度不确定性风险
电机、减速器板块上涨依托机器人产业放量预期,但物理 AI 突破、量产进度均存在时间不确定性,若产业进展慢于市场预期,核心零部件订单兑现周期拉长,板块估值存在回调压力。
外部市场波动与板块轮动风险
当前市场热点切换频繁,题材持续性弱,成长与防御板块快速轮动,操作难度显著提升。外部海外资本市场波动、利率预期变化,也会持续扰动高估值成长板块,加大市场波动。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇:没有了