

万隆蓄财【2026.09.17收评】
今天上证指数收于3875.60 点,下跌16.00 点,跌幅0.41%,全天振幅0.82%,盘中最高3898.84,最低3866.89,全市场成交额1.84万亿元,较上日缩量160亿元,全市场超2800只个股下跌。盘面整体呈现窄幅震荡,黄白线反复交错,多空博弈均衡,市场分歧不大,属于典型的小幅拉锯行情。早盘指数小幅高开开盘,开盘瞬间白线快速冲高,短暂摸到日内高点,随后迅速拐头下行,黄线同步跟随回落。开盘后半小时内空头力量释放,黄线回落幅度更大,快速下探到日内低点附近,此时黄线持续运行在白线下方,代表小盘个股承压,权重相对抗跌。在完成第一轮下杀之后,资金承接逐步显现,指数开启修复反弹,10 点前后黄白线同步向上,白线率先翻红,黄线同步回升,二者不断靠近,早盘中段进入横向震荡区间,黄白线反复穿插,权重与小盘股轮动交替,没有出现一边倒的行情。午盘临近休市多头上攻动能减弱,指数再度小幅回落,黄白线再度小幅分离,白线依然强于黄线,权重板块护盘特征延续,小盘股反弹力度偏弱,资金进攻意愿不强。午后指数维持窄幅箱体震荡,波动区间明显收窄,多空双方都没有发起大规模进攻。盘中出现数次脉冲式拉升,白线小幅抬升,但黄线跟进乏力,拉升过程成交量没有明显放大,脉冲之后快速回落,说明短线做多资金持续性不足。每次回踩都没有跌破早盘低点,下方支撑有效,属于震荡市的特征。临近尾盘黄白线再度收拢,指数小幅收弱,重心微微下移,最终以小幅阴线十字星收盘。当前市场处于缩量观望、结构性分化的弱势震荡阶段。权重持续护盘稳住指数底线,杜绝大跌风险,但题材情绪持续低迷,市场无主流热点、无赚钱效应。资金观望情绪浓厚,不愿意追高、也不恐慌杀跌,整体处于方向选择前的磨底整理阶段,短期无明确趋势。技术面:今天收出一个小阴十字星K线,上方收到多条空头均线压制,下方日线级别MACD空头动能绿柱稍微放大。总体来看,近期都是轻仓试盘为主,错了就走。明天重点观察两个核心指标:一是量能修复;当前极度缩量,后续必须放量才能走出反弹行情;若继续缩量震荡,盘面会持续弱势磨底,操作难度极高。二是关键位置防守;下方支撑依旧在3840-3850区间附近,有效跌破则震荡格局转弱、进一步回踩空间打开;上方压力依旧看区间3930-3940点附近,放量突破才能开启修复行情。
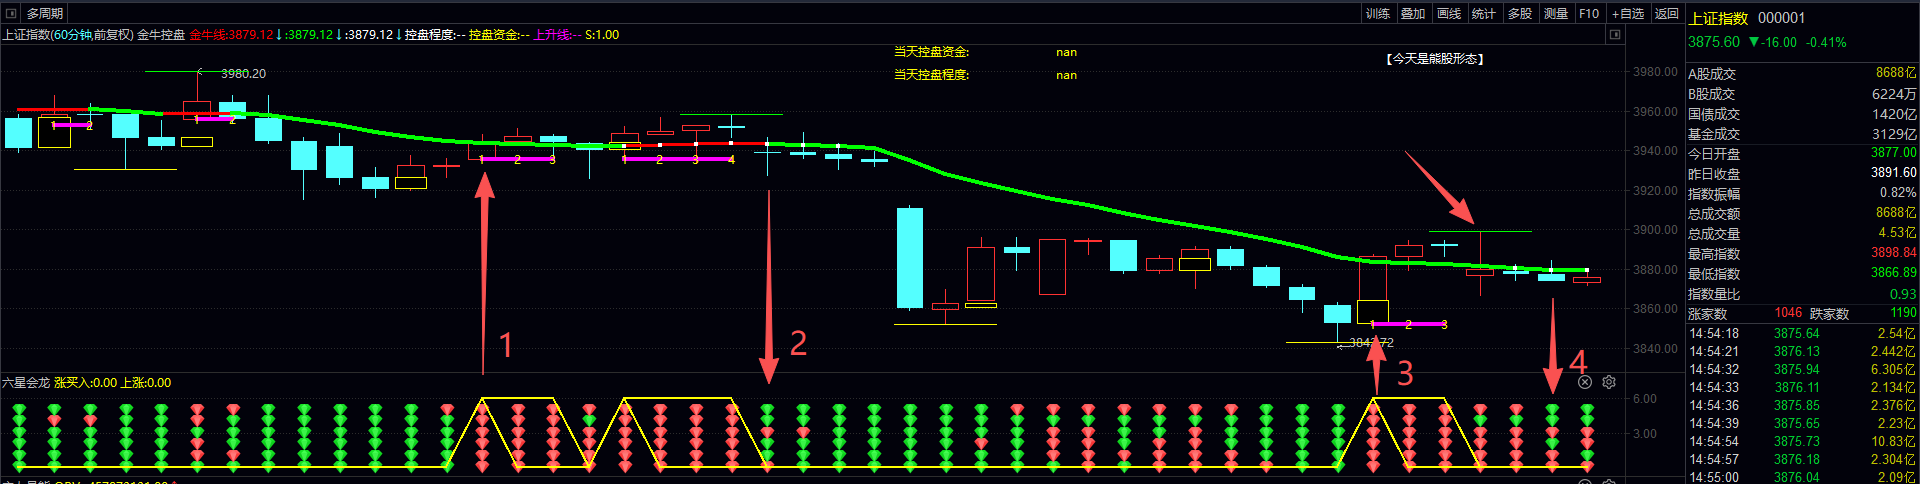
继续从我们软件60分钟周期级别上看,昨天箭头3号位置提示进场,我们2-3成仓位轻仓试盘,到今天六星会龙下午转绿了3颗星离场信号,这里我们遵循软件进出场就行,没啥好说的,既然今天市场不如意,软件指标也给出了离场信号,那么我们离场就好了。不要跟市场去犟,也不要心存侥幸心理去搏明天的上涨。我们只跟随,不预测。
我们的交易没必要带上自己的情绪,该怎样就怎样。做好我们的计划,交易我们的计划就行。至于市场怎么走,不是你我可以决定的。
懂了不????
消息面
产业基本面:CXO 行业迎来复苏窗口
中信证券研报指出,2026 上半年 CXO 与生命科学上游业绩整体稳健,行业进入复苏周期。海外生物医药投融资环境回暖,美联储加息预期减弱,带动早期研发项目需求回升,AIDD 技术落地持续拉动实验验证需求。CDMO 龙头订单增速持续抬升,行业由传统工程师红利,逐步叠加全球新药管线创新红利双驱动。生命科学试剂板块伴随投融资回暖、行业价格战缓和,需求有望从局部复苏走向全面复苏,叠加国内政策鼓励生物医药上游核心技术自主可控,板块中小市值标的弹性空间受到资金关注。
汽车产业:行业并购整合预期升温
广汽集团发布公告,筹划发行股份购买一汽股份所持某整车合资公司部分股权。整车行业并购重组预期升温,市场预期行业加速资源整合,淘汰低效产能,头部车企资源集中度进一步提升。消息催化整车板块情绪,资金开始博弈整车板块估值修复机会,整车、客车标的迎来资金炒作。
种业粮食:供给收缩叠加气候预期支撑板块
财信证券研报测算,2026 年国内玉米制种面积同比下降 7%,叠加区域性高温干旱影响单产,新季种子供给收缩,行业库存压力边际缓解。国投证券观点显示,全球玉米库销比维持低位,厄尔尼诺气候风险持续,粮价中长期上行预期强化,种子产业链的估值修复逻辑得到机构认可,农业种植、转基因、粮食储备相关标的获得资金布局。
题材板块分析
领涨板块
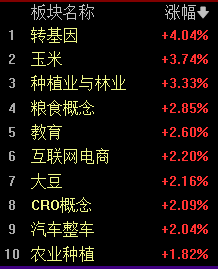
农业、医药 CRO、汽车整车:粮食概念板块全天低开高走,走势独立。板块内多只个股触及涨停,种业、玉米、转基因细分同步走强。核心驱动来自供给收缩、极端气候带来粮价上行预期,叠加机构研报集中看多,板块具备基本面与事件双重催化,属于防御属性叠加涨价预期的方向,在大盘震荡回调阶段,资金偏向配置这类避险品种。汽车整车板块震荡走高,并购重组消息成为直接导火索。板块内客车、整车标的批量涨停,板块情绪快速激活。整车板块前期持续调整,估值处于相对低位,并购消息打开市场对于行业资源整合的想象空间,资金博弈板块估值修复行情。CRO 概念、创新药板块强势拉升,多只个股涨停。板块核心逻辑是海外投融资回暖,CXO 行业基本面拐点逐步确认,叠加 AIDD 技术持续赋能新药研发,机构看好行业量价齐升,生物医药上游研发外包赛道迎来复苏周期,医药板块作为前期调整充分的赛道,迎来阶段性资金回流。
领跌板块
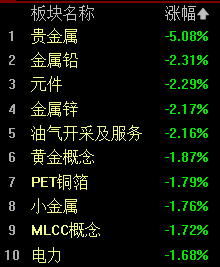
贵金属、元件、MLCC、油气开采:贵金属板块低开低走,成为市场主要拖累板块之一。加息预期变化压制贵金属价格,板块资金集中兑现。元件板块、MLCC 概念同步走弱,此前 MLCC 因海外大厂停产预期带来的炒作情绪有所降温,高位电子元件标的资金获利了结,短期进入震荡休整阶段。油气开采、小金属板块同步回调,大宗商品板块整体承压。
风险提示
板块轮动风险
当前市场板块轮动速度较快,热点持续性存疑。农业、汽车、CRO 板块短期上涨更多是事件催化与资金博弈,基本面兑现仍需要时间验证,追高易面临快速回调。
量能不足风险
今日市场成交额小幅缩量,指数反弹缺乏增量资金持续进场支撑。存量博弈环境下,大盘上行空间受限,若后续成交额继续萎缩,市场震荡调整压力会加大。
外部预期风险
海外货币政策预期反复,会持续扰动贵金属、大宗商品以及外资偏好成长板块。海外利率预期一旦出现转向,相关板块估值会出现明显波动。
基本面不及预期风险
种业、CXO 板块上涨基于机构对行业复苏的预判,若后续海外创新药投融资不及预期、粮食单产恢复超预期,板块的上涨逻辑会受到冲击,业绩不及预期将带来估值回调压力。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇:没有了