

万隆蓄财【2026.09.22收评】
今天上证指数收于3952.13点,上涨2.22点,涨幅0.06%,全天最高3967.68,最低3945.42,日内振幅 0.56%,全市场成交额2.15万亿,较上日此时放量1055亿,全市场超3000只个股下跌。指数小幅收红,但个股分化特征明显,整体赚钱效应一般。早盘指数小幅高开,开盘后快速冲高,黄线率先发力上行,白线跟随走高,开盘半小时内摸至日内高点,开盘资金有主动进攻动作。冲高之后多头力量逐步衰减,指数进入震荡回落,黄白线同步缓慢下行,早盘中段维持高位横盘震荡格局,黄线持续运行在白线上方,中小盘个股短期强于权重,市场情绪短暂回暖。临近上午收盘,抛压有所增加,指数重心小幅下沉,在中午收盘前回踩日内低位区间。午盘开盘,承接力量偏弱,指数延续弱势震荡,黄白线维持缠绕运行,盘中多次下探测试支撑,每当指数下挫时都有低位买盘承接,没有出现放量杀跌。午后多头资金再度进场推动反弹,黄白线同步抬升,反弹过程量能温和释放,但反弹力度有限,未能突破早盘高点。尾盘指数保持小幅震荡上行,收在日内相对高位,全天没有出现单边大幅波动,多空博弈处于均衡状态。技术面:今天走势符合我们昨天的收评,今天指数收于3952.13点,回踩3930-3940点支撑区间不破且今天这一点点微涨也给昨天补量了。虽说今天是假阴真阳的K线,但阳就是阳。日线级别MACD今天也出现金叉,多头苗头已经显现。明天依旧重点观察两个指标:一是继续补量,今天的量能2.15万亿对于整个市场来说还是有点小了,需要继续补量到2.5万亿左右。二是进一步验证上方3990-4000点关键压力区间。
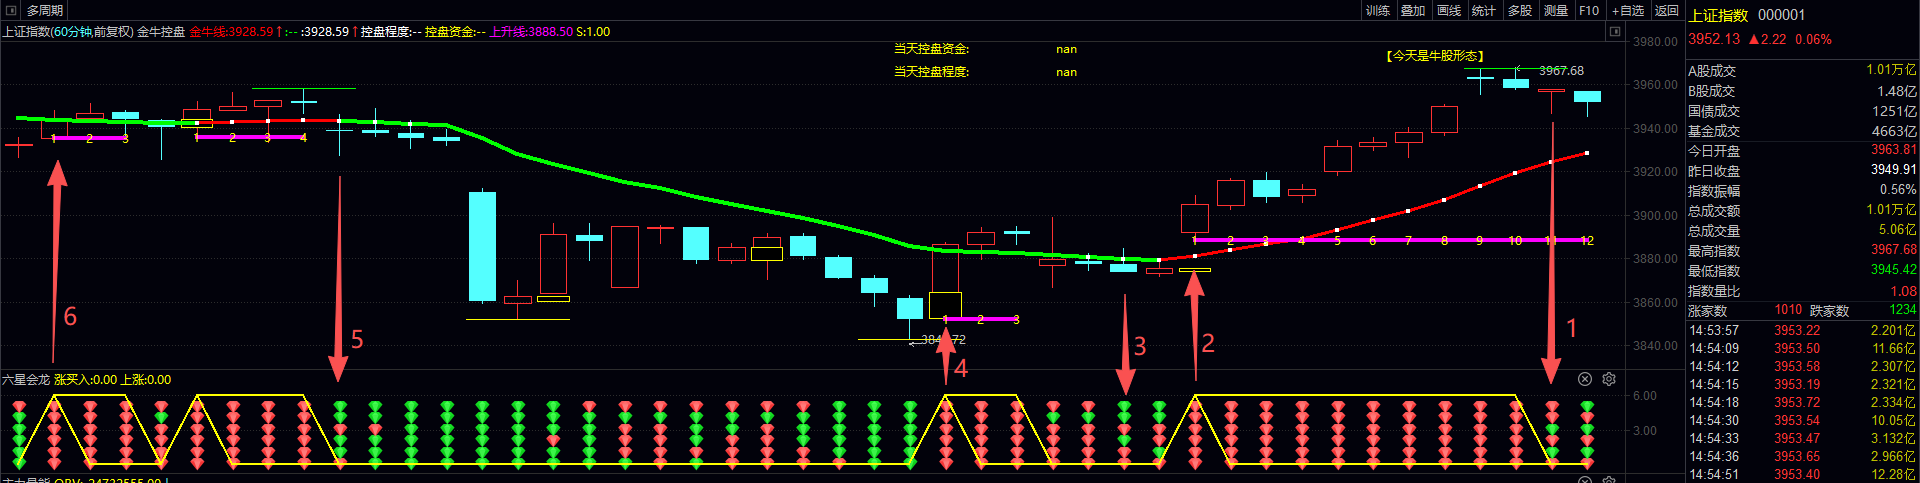
从软件60分钟周期上看,今天下午13-14点之间六星会龙给出了离场信号,这时候就不要去坚持了,该走走,不要跟市场犟,也不要担心现在走了,明天涨了怎么办。。。对于每个成熟的交易员来说,我们只跟随,不预测。懂了不????至于具体大盘分析这里就不展开了,感兴趣的可以来直播间听。。。。。
交易里大多数亏损,从来不是看不懂行情,而是不甘心离场。市场一旦明确走出离场信号,就不要再固执死扛,更不要和市场较劲、赌气博弈。真正成熟的交易,从不是执着于每一笔盈利,而是懂得审时度势,及时收手。
很多人持仓被套,最怕的从来不是亏损,而是踏空。总担心当下离场,次日行情反转上涨,自己错失机会。可正是这份执念,让小亏拖成大亏,短线套成长线,最后彻底被动。市场永远不缺机会,唯独缺守住本金的清醒与果断。
顶级交易员的核心心法,从来都是只跟随、不预测。我们不用预判行情涨跌,不用幻想走势反转,只需严格遵从市场信号。信号向好就耐心持有,信号走坏就果断离场。放下侥幸、戒掉执念,不与趋势为敌,不跟市场硬犟,顺势交易,才是长久的底层逻辑。
消息面
国内政策:国内文化产业顶层政策落地,国家新闻出版署印发《出版业发展 “十五五” 规划》,明确到 2030 年实现出版业高质量发展,围绕八大重点任务推进行业转型,配套 8 个专栏、33 个重大工程项目,覆盖内容生产、全民阅读、出版数字化融合、国际传播、人才建设等全产业链。规划重点提出加快出版深度融合发展,推动传统出版与 AI 数字化业态结合,鼓励 AIGC 赋能内容生产,直接带动文化传媒、短剧游戏、教育等板块估值修复,市场预期行业数字化转型空间打开,内容资产价值重估。
国际政策及AI产业:海外 AI 消费级产品取得突破性进展,Meta 发布个人 AI 助手 Muse,上线十天登顶美国 App Store 免费榜。该产品定位个人智能 Agent,具备自主任务拆解、跨应用操作、后台持续执行任务的能力,依托独立云端虚拟机实现 7×24 小时持续运行,标志消费端 AI 智能体正式进入商业化落地阶段。市场认为,个人 AI 智能体将重塑内容生产、办公、消费场景,带动 AI 视频、AI 应用、算力租赁等产业链需求扩张,资金开始重新评估国内 AI 应用厂商的商业化潜力,推动 AI 应用板块集体爆发。
行业消息:煤炭供需格局出现边际变化,炼焦煤现货价格持续上行,9 月 22 日炼焦煤基准价较本月初上涨 4.63%。多部门联合部署煤炭安全稳产保供工作,推动煤矿复产、释放先进产能,但产能释放受到安全核查、审批流程约束,供给端修复节奏偏慢。叠加下游需求旺季临近,机构判断煤炭行业供给整体偏紧,煤价维持高位运行,支撑煤炭板块业绩预期,成为日内周期板块的局部亮点。
题材板块分析
领涨板块
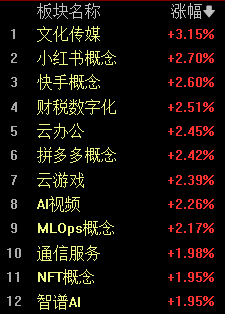
文化传媒板块:政策是本轮板块上涨的核心驱动力,《出版业发展 “十五五” 规划》提出推动出版深度融合、数字内容创新,叠加 AIGC 技术赋能内容创作,出版、短剧游戏、教育等细分赛道迎来双重利好。板块内多只标的涨停,资金集中涌入,市场看好传统出版企业 IP 资源在 AI 时代的变现潜力,数字出版、AI 内容生成成为板块核心叙事。
AI 应用板块:AI 视频、算力租赁、AI 眼镜等细分方向集体走强。Meta Muse 个人智能体的火爆,改变市场对 AI 产业的预期,市场关注点从算力硬件转向落地应用。过去市场更多关注芯片、光模块等硬件基础设施,而消费级 Agent 产品的落地,证明 AI 应用已经可以面向普通用户实现商业化,带动 AI 应用、办公智能体、内容生成相关标的上涨。值得注意的是,算力硬件板块早盘高开午后回落,硬件与应用板块出现明显分化,资金偏好从上游硬件转向下游应用。
领跌板块
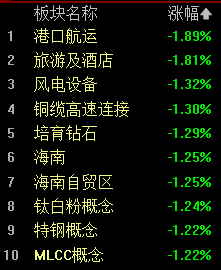
港口航运、旅游酒店、风电设备、MLCC概念 :港口航运板块前期积累较多涨幅,资金在板块轮动过程中兑现获利盘;旅游酒店板块则是消费预期有所降温,资金短期撤离。风电设备、MLCC 等硬科技赛道,属于前期强势赛道,资金分流至 AI 应用、文化传媒,板块出现回调。这类板块短期属于资金轮动带来的调整,需要持续跟踪行业基本面变化。
风险提示
市场结构性分化风险:今日指数放量但个股大面积下跌,属于典型存量资金抱团行情,热点板块持续性存疑。文化传媒、AI 应用板块短期涨幅较大,属于消息驱动型行情,一旦市场情绪回落,板块容易出现快速回调,追高存在较大回撤风险。算力硬件板块冲高回落,反映硬件赛道资金分歧加大,短期波动会进一步加剧。
产业落地不及预期风险:AI 智能体 Muse 短期热度较高,但当前消费级 AI Agent 商业化尚处于早期阶段,变现模式、用户付费意愿、技术瓶颈都存在不确定性。国内 AI 应用企业的产品落地进度、收入兑现能力仍需要长时间验证,当前板块上涨更多是预期炒作,业绩兑现存在较大不确定性。
政策与基本面预期变化风险:文化传媒板块上涨依托出版业十五五规划,长期产业落地、业绩释放周期较长,短期股价上涨更多是估值情绪修复。煤炭板块方面,虽然短期煤价偏强,但若后续产能释放超预期、下游需求走弱,煤价存在回落压力,周期板块盈利预期会随之调整。
外部市场波动风险:海外科技股、AI 板块波动会持续传导至 A 股相关赛道,海外 AI 产品热度、海外流动性变化,都可能影响 A 股科技板块资金情绪。同时,全球大宗商品价格波动,会对航运、资源类板块带来扰动。
板块轮动加速风险:当前市场热点切换速度快,板块行情持续性偏弱,资金快速在科技、传媒、周期、医药之间切换,普通投资者容易出现踏空与追高被套,需要控制持仓集中度,不宜单一赛道重仓。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇:没有了