

万隆蓄财【2026.09.23收评】
今天上证指数收于3936.52点,下跌15.61 点,跌幅0.39%,全天最高3951.52,最低3934.46,日内振幅 0.43%,全市场成交额1.78万亿元,较上日缩量3705亿元,全市场超3500只个股下跌。多空博弈均衡,个股小幅分化,市场情绪中性偏弱。早盘指数小幅高开,开盘瞬间快速下探,白线与黄线同步跳水,黄线下探幅度更深,代表中小盘个股开盘抛压更大。短暂下探之后指数快速收回失地,白线率先回升翻红,黄线跟随修复,早间大部分时间维持窄幅横向震荡格局。白线持续运行在黄线上方,权重板块支撑指数,小盘标的反弹力度偏弱,盘中多次出现脉冲拉升,但上攻量能无法持续,冲高后便再度回落,早盘整体区间震荡,波动空间有限。午盘多空博弈进入平衡状态,指数围绕零轴附近反复拉锯,白线与黄线间距保持稳定,没有出现极端分化。盘中多头尝试向上试探高点,但是承接资金跟进不足,反弹高度受限,指数冲高遇阻后缓慢回落,多空双方都没有打出明确方向,盘面观望情绪升温,分时成交量相比早盘有所萎缩。午后开盘,指数延续震荡格局,再度出现一波短线拉升,白线短暂走高,黄线同步跟随,但这轮反弹依旧缺少增量资金持续进场,脉冲过后再度拐头下行,黄白线同步缓慢下沉。临近尾盘,空头小幅发力,指数重心小幅下移,黄线回落幅度略大于白线,权重护盘特征再次显现,尾盘没有出现恐慌式砸盘,指数守住日内低点附近,全天整体是窄幅震荡偏弱走势。技术面:今天指数缩量回踩3930-3940支撑区间,下方MACD多头动能数值放缓上涨。明天重点观察两个核心指:一是量能放大至2.5万亿以上,表明场外增量资金进场承接,否则,指数可能持续阴跌震荡,场内资金板块间高低切换为主。二是考验3930-3940点支撑区间,跌破则可能进一步引发市场恐慌,指数的支撑继续下探前期低点3850-3860区间。因此,明天的指数走势非常关键。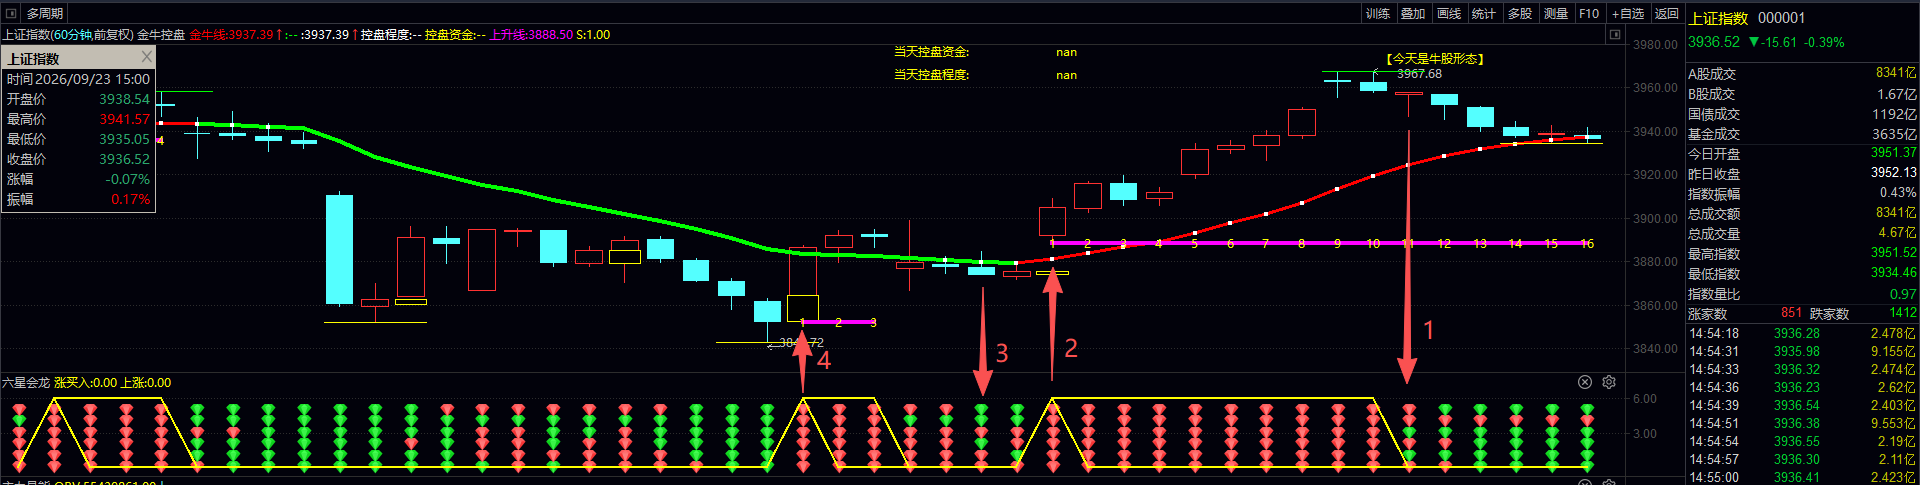
我们软件60分钟级别上看,昨天下午六星会龙给出离场信号后,但凡有听的,今天大概率可以避免这波的大面,至于昨天听完老师的分析后,还抱有侥幸心理的,今天被埋也只能怪自己啦。老师直播间提,收评提。你们想听就听,不想听可以不用,一切都是关乎自己的账户。至于啥时候再进场,这个我们不预测,更加不去猜,我们做好跟随市场的动作就好。而以上这些可都不是马后炮哦,具体可以看下昨天的直播或者昨天的收评分析。
万隆蓄财【2026.09.22收评】 - 盘面解读 - 资讯 - 蓄财众赢
懂了不????
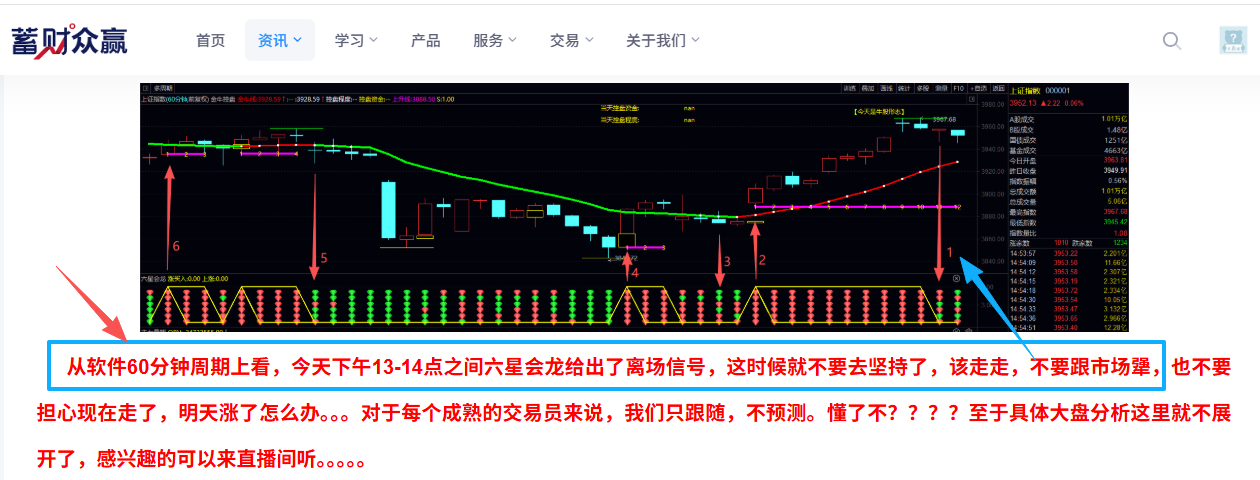
散户绝大多数的毁灭性深套,从来不是突发暴跌导致,而是明明离场信号已经明确出现,却依旧心存侥幸、拒绝认错、死扛不止损。很多人的进场逻辑清晰、买点并无问题,本该按照规则小亏或者小赢离场、体面出局,最终却被侥幸心理彻底拖垮。
当趋势破位、结构走坏、支撑跌破、情绪退潮,盘面已经给出明确的离场信号。市场告诉你行情走弱、风险来临,可内心的贪念与不甘,会不断自我催眠:只是短暂回调、马上就会反弹、洗盘过后还要创新高。一次次无视规则、弱化风险、逃避止损,把本该可控的小幅亏损或者见好就收,硬生生扛成重仓深套、彻底被埋。
市场从不包容侥幸,信号破位就是风险落地,不止损不离场就是放任亏损无限放大。交易最大的愚蠢,就是跟失效的行情赌运气。真正的交易成熟,是尊重信号、敬畏走势、坦然认输。戒掉侥幸、执行纪律、信号出现破位果断离场,你才能避开绝大多数大坑,守住你账户的根本底气。
消息面
行业产业链
创新药出海 BD 交易持续爆发,带动 CRO 行业订单景气上行。今年国内创新药对外授权交易总额突破 1200 亿美元,同比增长 36%,大量海外首付款落地,药企研发资金储备增加,推动研发外包需求提升,CRO 行业在手订单呈现量价齐升。同时全球 AI 赋能新药研发的合作持续推进,海外头部药企加速湿实验验证环节布局,国内 CXO 企业凭借成本、技术优势承接海外订单,生物试剂、蛋白、多肽等上游耗材企业直接受益,构成生物制品板块上涨的核心基本面支撑。
铜箔行业供需格局反转,PET 铜箔产业进入业绩兑现周期。经历前几年行业产能出清,叠加 AI 服务器、新能源电池需求持续释放,铜箔行业供需关系扭转,产品量价齐升。上市企业半年报集中验证行业高景气,多家头部企业净利润同比数倍增长,高端高速铜箔供不应求。PET 复合铜箔兼具锂电集流体与算力 PCB 基材双重价值,产业化持续推进,设备与材料企业订单逐步落地,成为今日新材料主线的核心驱动。
国内政策
住房公积金制度改革落地,地产板块迎来政策预期提振。住建部在国新办发布会明确,十五五期间扩大住房公积金覆盖面,允许个体工商户、非全日制从业人员、灵活就业人员自愿缴存公积金,拓宽公积金使用场景,增强制度普惠性。政策从需求端扩大潜在购房群体,改善居民购房资金支持渠道,修复市场对于地产需求端的预期,地产板块盘中一度异动,但整体市场信心修复仍需要后续销售数据持续验证,板块内部分化明显。
题材板块分析
领涨板块
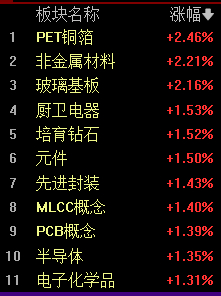
PET 铜箔全天高开高走,成为市场最强主线。板块内多只标的涨停,配套设备标的同步大幅上涨。PET 铜箔一方面用于锂电池,提升电池能量密度与安全性;另一方面低损耗特性适配 AI 服务器高速 PCB,算力硬件上游材料需求持续扩张。叠加行业半年报业绩集中兑现,资金看好产业化落地带来的业绩增量。非金属材料、玻璃基板、培育钻石同步跟涨,均属于算力产业链上游材料。玻璃基板是半导体封装、高速载板关键基材,国产产线持续突破;培育钻石交易逻辑从传统珠宝消费转向半导体芯片热沉材料,金刚石超高导热特性适配 GPU 散热需求,产业验证预期带动估值重估。
元件板块同步活跃,PCB 相关标的多股触及涨停。AI 服务器单机 PCB 用量大幅提升,高速高频板、铜箔供给偏紧,上游原材料涨价传导,国内 PCB 厂商承接算力硬件订单,带动板块异动。生物制品板块震荡走高,受益于创新药 BD 出海热潮,CRO、生物试剂企业订单回暖,叠加医药工业十五五规划支持 AI 赋能新药研发,医药创新赛道迎来基本面修复窗口,板块内多只核心标的涨幅居前。
领跌板块
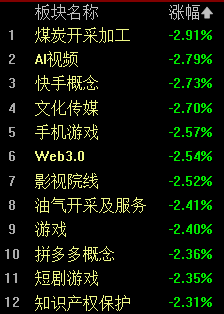
煤炭开采加工板块持续走弱,个股触及跌停。周期板块资金持续流出,市场资金偏好转向成长赛道,资金从传统红利板块调仓;同时煤价旺季预期减弱,能源转型长期预期压制板块估值。油气开采及服务同步回调,国际油价波动,大宗商品需求预期偏弱,资源类板块整体承压。AI 视频、影视院线、文化传媒板块大幅回落,属于题材高位兑现行情。前期短剧、AI 视频经过一轮炒作,估值偏高,基本面业绩兑现不及预期,叠加部分标的股东减持、风险提示,获利资金集中离场,板块内个股跌停,反映纯题材炒作退潮阶段的高波动风险。
风险提示
市场大幅缩量,存量博弈环境下板块轮动速度快,今日强势的新材料板块存在短期资金兑现、高位回调的风险。PET 铜箔、培育钻石尚处于产业化验证阶段,若下游大厂订单落地进度不及预期,板块估值存在回调压力。
创新药 BD 交易总额包含大量里程碑款项,首付款与实际研发订单落地存在时间差,CRO 企业业绩释放节奏存在不确定性,板块行情容易受海外药企资本开支波动影响。
地产板块本次行情以政策预期驱动为主,基本面修复需要持续的销售数据验证,若后续商品房销售回暖不及预期,板块上涨持续性偏弱。
传媒、AI 应用板块回调,提示纯概念题材炒作风险,缺乏业绩支撑的高位题材股,在资金退潮时下跌幅度较大。同时周期资源板块下行,反映宏观需求预期偏弱,若后续需求持续走弱,会对大盘整体情绪形成压制。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
上一篇: 万隆蓄财【2026.09.22收评】
下一篇:没有了