

万隆蓄财【2026.09.29收评】
今天上证指数收于3830.45 点,上涨6.83 点,涨幅 0.18%,全天最高3843.84,最低3810.81,日内振幅0.86%,全市场成交额1.42万亿元,较上日缩量2951亿元,全市场超3400只个股上涨。个股分化运行,指数小幅收红,多数个股表现偏弱。早盘指数小幅高开,开盘后快速冲高,黄线率先向上发力,白线跟随上行,开盘半小时内到达第一波高点。随后多头承接力量不足,指数震荡回落,黄白线同步下行,黄线回落幅度更大,代表中小盘个股抛压更强,白线权重端抗跌,盘中一度回踩日内低点 3810.81,随后资金进场托底,指数企稳进入横盘震荡区间,早盘中段维持区间来回拉锯,波动幅度收窄。午盘临近休市时段,资金再度发起反攻,黄白线同步拐头向上,走出一波快速拉升行情,黄线上攻力度强于白线,小盘题材短期回暖,分时快速摸到日内最高点 3843.84。冲高之后获利盘兑现,指数从高点震荡回落,黄白线缓慢下行,进入午后交易时段。午后开盘,指数先维持高位震荡,多头仍有承接,白线始终保持相对强势,黄线震荡走弱,二者逐步拉开距离,分化再次显现。午后中段指数再度小幅反弹,接近前高位置,但是增量资金跟进不足,未能突破日内高点,随后再度震荡回落。尾盘时段,指数小幅收跌后稳住,最终收在 3830.45,全天收出小阳线。本轮反弹属于存量资金博弈,资金进场较为谨慎。结合时间节点,临近假期,资金避险兑现意愿上升,多数资金选择观望,不愿大规模新开仓位,是成交额快速回落的核心原因。技术面:今天指数大幅度缩量略微上涨,然而,下方MACD空头动能绿柱依旧大幅度放大,且目前处于多条均线空头排列下方。可见,目前上方压力较大,短期上涨还是以反弹来看;而不是反转。明天依旧重点观察两个核心指标:一是量能的放大,如果依旧是2.5万亿下方,不管怎么上涨都以反弹来看;没有量能的配合,都要谨防虚假上涨。二是下方3800整数点关口依旧是考验短期支撑的一个点,跌破则将下探前期低点3741;守住,则反弹继续。
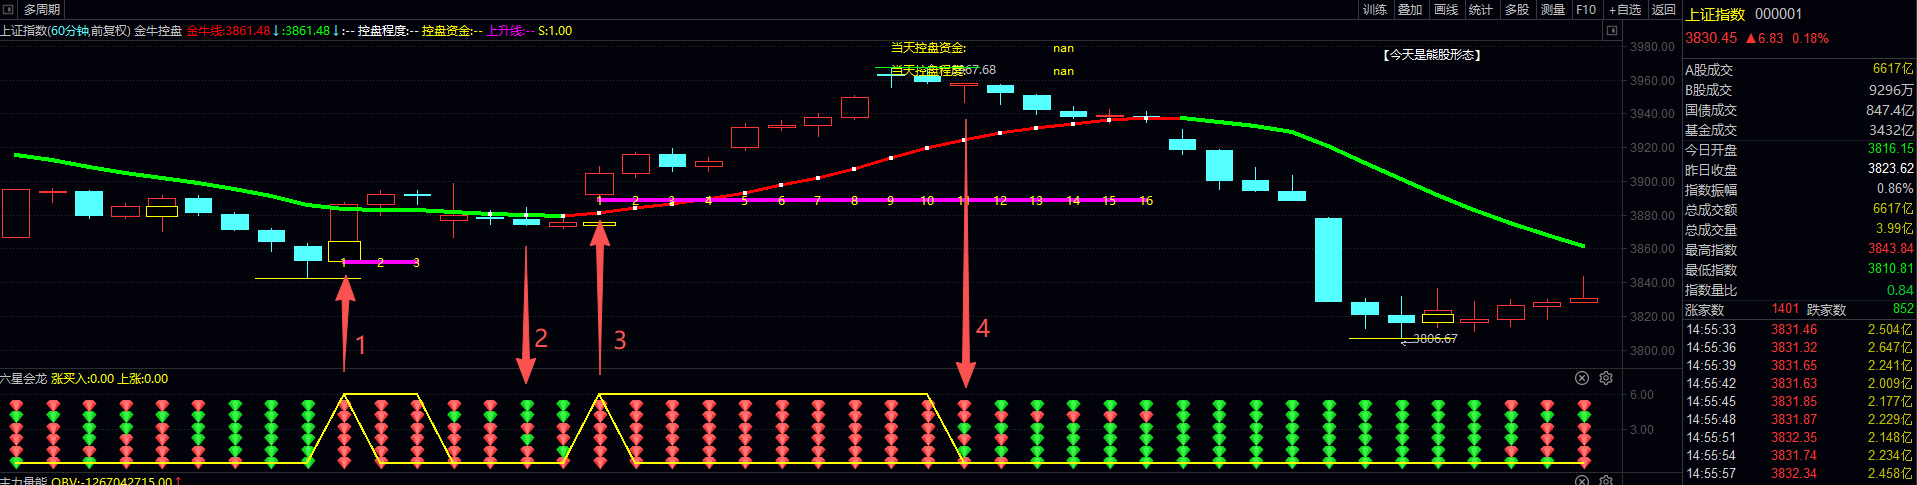
我们从软件60分钟周期级别上看,从我们9/22日尾盘离场信号出来后,空仓至今日,六星会龙依旧没有给出进场信号;因此,我们老老实实继续空仓等待就是了,我们真的没必要因为今天的小反弹就匆匆忙忙进场抄底,很多人都喜欢买在最低点,卖在最高点。但是,实话实说,哪怕你把股神巴菲特叫来也没用。对于这个市场来说,目前我们依旧空仓等待为主,手痒的,喜欢抄底的朋友,就当老师没说。散户才会见到今天稍微上涨一丢丢就以为后续不会再跌了,去猜今天这个缩地量是不是就是地价了,毕竟很多分析师也是经常说地量见地价,但是,地板下面还有地窖呢?这个谁又知道呢?我们作为成熟的交易者来说,永远只跟随,不预测。
散户交易最大的执念,莫过于用单一表象预判行情终点。盘面稍有小幅反弹、量能短暂收缩,便主观认定地量见地价,笃定下跌已然结束、底部已然落地。执着信奉固化的技术口诀,妄图以片面规律定义无常市场,急于抄底、盲目埋伏,最终往往发现:地板之下,还有地窖;地窖之下,还有深渊。
市场从来没有绝对的定式,所谓地量地价,只是特定周期的概率现象,而非永恒不变的真理。世间所有技术口诀、市场论调,皆是过往行情的总结,无法桎梏未来的走势轮回。人心总爱寻找确定性、预判拐点,用主观认知丈量市场边界,却忽略了市场的本质是无常与动态演化。
成熟交易者的修行,从不猜底、不预判、不博弈虚无反转。始终恪守只跟随、不预测的核心准则,不被短期涨跌迷惑,不被固化认知束缚。底部从不是猜出来的,是行情一步步走出来、信号一次次确认出来的。未确认的底部,皆是风险,而非机会。
真正的交易定力,藏于空仓的坚守。无明确企稳信号,便始终静观其变、守拙自持。不贪左侧博弈的侥幸利润,不扛未知走势的潜在风险。摒弃执念、臣服市场、顺势进退,不与无常行情赌人心,方能在层层下跌轮回中,守住本心与本金,行稳交易长路。
懂了不???
消息面
国内政策及行业消息
工业企业盈利数据落地,电子行业景气度持续验证。2026 年 1—8 月,工业企业实现利润同比增长 15.7%,8 月当月利润同比增长 4.2%,受去年同期高基数影响,当月总量增速有所回落,但毛利润同比增长 7.5%,较上月加快 1.9 个百分点,盈利质量保持韧性。结构上,电子行业利润同比增长 1.1 倍,对全部规上工业利润增长贡献率超六成,高技术制造业利润增长 54.7%,景气沿着算力链条向下游 PCB、电子材料等基础元件环节传导。数据印证算力产业链需求持续释放,元件板块业绩基本面得到宏观数据支撑,成为今日元件板块大涨的底层逻辑。原材料制造业依托国际大宗商品价格支撑,利润同样保持较高增速,但资金选择兑现周期板块收益,因此油气、煤炭等资源板块今日走弱。
地产政策组合拳落地,稳定市场预期。国务院常务会议在前一日召开,明确提出推出一批务实管用的增量政策,研究出台稳定房地产市场、促进就业增收相关政策措施,顶层政策信号释放,稳定地产板块长期预期。上海同步出台商品住房销售制度实施意见,针对新出让土地项目,预售要求单体建筑主体结构封顶,预售资金实行全额全过程监管,项目完成竣工验收后方可解除资金监管,同时允许符合条件现房销售项目在取得施工许可证后签订购房定金合同。政策核心是完善预售资金监管,保障购房者资金安全,构建房地产发展新模式,缓解市场对于房企交付风险的担忧。政策落地之后,市场博弈地产板块估值修复行情,地产板块成为今日市场核心主线之一。
新型电池产业十五五规划正式发布,电池赛道迎来顶层政策加持。七部门联合印发规划,明确到 2030 年,新型电池产业规模稳步增长,全链条创新能力持续增强,先进电极材料、新型电解质、高端辅材实现突破,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到 15000 次,头部企业产品缺陷率达到 PPB 级。规划从产业顶层设计上明确固态电池等前沿电池技术的发展目标,打开行业长期成长空间,带动电池板块集体走强。规划覆盖材料、设备、电池制造全产业链,引导资源向新体系电池倾斜,推动行业从规模扩张转向技术创新驱动。
题材板块分析
领涨板块
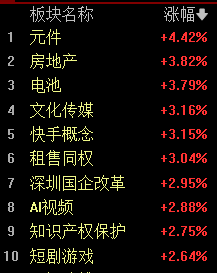
元件、电池、房地产、文化传媒、AI视频板块:
元件板块全天强势,板块内多股封板,多只标的涨幅超过 10%。元件板块以 PCB 线路板为核心,受益算力基础设施持续建设,服务器、通信设备需求持续释放,叠加国家统计局公布的工业企业盈利数据验证电子产业链高景气。前期元件板块经历持续回调,估值充分消化,在基本面数据加持下迎来估值修复行情。PCB 作为算力硬件的基础载体,处于产业链中游,随着算力资本开支持续落地,板块订单预期改善,今日行情属于基本面 + 超跌共振。
房地产板块高开高走,板块内多只标的触及涨停。本轮地产行情核心驱动来自顶层政策会议信号叠加地方配套细则落地,市场预期行业风险进一步缓释。板块经过长期深度调整,估值处于历史低位,资金博弈政策驱动的估值修复行情。但需要区分,短期行情属于预期驱动,并非行业基本面出现实质性反转,地产销售数据、房企现金流改善仍需要时间验证,板块内标的分化明显,短线炒作属性较强。
电池板块迎来政策催化,固态电池概念领涨。七部门发布的新型电池产业十五五规划,明确全固态电池 2030 年初步规模化落地,给行业长期发展划定清晰目标。固态电池属于锂电行业下一代技术方向,当前产业化尚处于早期阶段,本轮行情更多是产业政策带来的预期炒作,板块业绩兑现周期较长,股价波动幅度会相对更大。
文化传媒、AI 视频板块同步震荡走高,多只出版传媒类个股涨停。板块属于 AI 应用端题材轮动,在硬件板块走强之后,资金向 AI 应用端扩散。传媒板块前期持续调整,估值处于低位,叠加 AI 内容生成技术持续迭代,吸引短线资金进场博弈。板块行情属于题材轮动,缺乏持续的业绩兑现支撑,持续性偏弱。
领跌板块
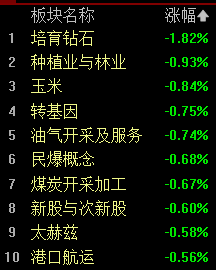
培育钻石、煤炭开采加工、油气开采及服务、港口航运、种植业与林业板块:
培育钻石板块走势低迷,板块内多只标的跌幅居前。培育钻石属于消费细分赛道,下游消费需求复苏不及预期,板块前期估值偏高,资金选择持续减持。种植业与林业板块同步走弱,个股触及跌停,农业板块缺乏新的催化,资金从防御板块流出,转向政策利好方向。煤炭开采加工、油气开采及服务、港口航运等周期板块集体回调,尽管大宗商品价格对板块基本面存在支撑,但前期板块积累一定涨幅,资金选择兑现获利盘,形成资金流出。
风险提示
成交量大幅萎缩带来反弹持续性风险:虽然市场上涨家数居多,但成交额相比前一日大幅回落,代表增量资金入场不足。存量资金博弈下,反弹高度容易受限,若后续量能无法有效修复,本轮反弹行情很容易快速终结,指数再度进入震荡调整。临近假期,资金避险情绪仍在,容易出现利好兑现之后的快速回调。
政策驱动板块的预期兑现风险:地产、固态电池板块上涨主要依靠政策预期,短期行情已经部分计价政策利好。地产行业基本面修复、固态电池产业化落地均需要较长周期,短期业绩难以快速兑现,一旦预期边际减弱,板块容易出现冲高回落,追高存在较大风险。
板块轮动风险:板块轮动速度快,题材持续性偏弱。文化传媒、AI 视频等题材属于短线资金轮动,没有坚实的业绩支撑,热点切换节奏快,操作难度较高,容易出现追涨之后快速回撤。
周期板块波动风险:煤炭、油气等资源板块依托大宗商品价格,国际大宗商品价格波动会带来板块反复震荡,周期板块短期资金兑现,后续需要持续跟踪大宗商品价格走势。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
上一篇: 万隆蓄财【2026.09.28收评】