

万隆蓄财【2026.09.30收评】
今天国庆节前最后一天,上证指数收于3842.19点,上涨11.74 点,涨幅0.31%,全天最高3851.22,最低3833.09,日内振幅 0.47%,全市场成交额1.45万亿元,较上日放量285亿元,全市场超2800只个股下跌。多空博弈均衡,盘面分化。板块层面分化极其突出,生物制品、重组蛋白、CRO、医疗服务、白酒板块领涨;元件、通信服务、半导体、存储芯片、电子化学品板块大幅走弱。今天早盘指数小幅高开,开盘后快速冲高,白线权重指数率先上行,黄线同步跟涨,开盘半小时内维持高位震荡,多空力量短暂平衡。随后多头承接力度减弱,指数震荡回落,在 10 点 30 分附近出现日内低点,黄线回落幅度大于白线,小盘题材率先走弱,权重板块起到一定托底作用,短暂下探后资金进场修复,指数快速收回大部分失地。 午盘时段,指数在修复反弹后进入横盘拉锯区间,白线持续运行在黄线上方,权重指数韧性更强,中小盘个股反弹乏力,黄白线持续小幅分离,震荡区间收窄,多空双方都没有发起大规模进攻,量能维持平稳。 午后开盘,指数再度震荡抬升,白线创出日内新高,黄线跟随上行但力度偏弱,反弹过程中分时量能没有同步明显放大,属于存量资金推动的反弹。随后多头力量逐步衰减,指数缓慢震荡回落,黄线下行速度更快,尾盘指数小幅收跌回落,最终守住红盘收盘。技术面:今天指数继续小幅缩量反弹至5日均线下方附近受阻,下方MACD绿柱相比之前下跌阶段有所收敛,短期空头动能有所衰减,但尚未形成金叉,没有出现有效底背离。当前市场处于高位回落 + 空头趋势 + 资金避险,属于下跌后的缩量技术性反弹阶段这是弱势反弹,不是趋势反转。 前期从3995 高点回落,均线空头压制,反弹无量,主力资金没有大规模进场,只是超跌后的修复行情。国庆节后回来重点观察两个核心指标:一是下方支撑:重点观察3800一线整数关口支撑。守住该位置,指数维持区间震荡博弈;如果放量跌破此低点,空头力量再度释放,会开启新一轮下行。二是量能修复:反弹必须放量,成交额持续站稳2.5万亿上方,指数放量站上MA10均线,才能确认资金回流,反弹升级。若持续缩量,反弹大概率遇阻回落。
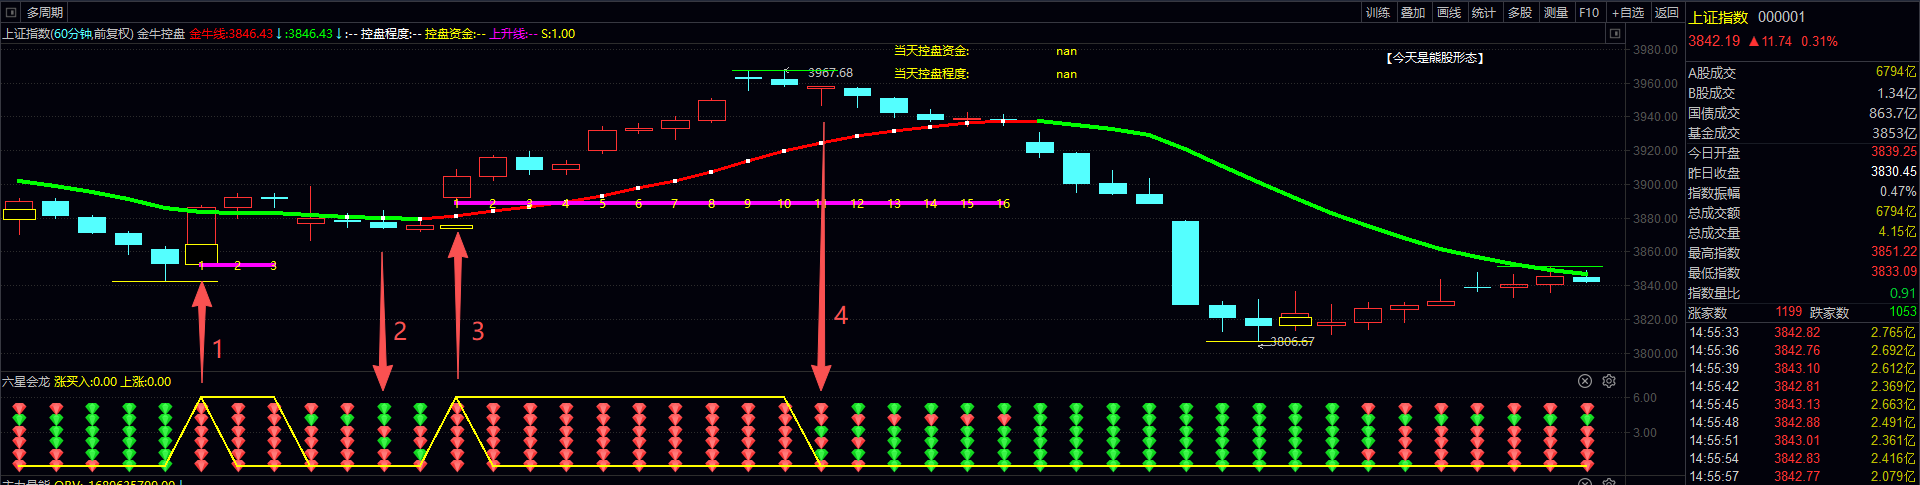
我们从软件60分钟周期级别上看,自从9/22(上图箭头4)下午13点到14点软件出现离场信号后,空仓至今日,六星会龙依旧没有给出进场信号;因此,我们节前持币过节为主,没必要去猜测市场节后会不会继续反弹或者会不会错过节前抄底的机会。我们还是那句话,只跟随,不预测。至于具体大盘分析可以来直播间听,这里不具体展开分析。说句实在话,我们完全没必要因为一点点蚊子肉去抄底赌节后的反转。只要你活下来,市场的机会大把。
万隆蓄财【2026.09.22收评】 - 盘面解读 - 资讯 - 蓄财众赢
市场偶尔泛起的小幅回升,常常容易勾起人急于抄底的念头。些许微弱反弹,如同眼前的一点蚊子肉,很多人便忍不住押上仓位,去预判底部,赌一场尚未确认的反转。
我们总执着于抓住每一段行情,生怕错过一次反弹就错失财富。可交易的本质,不在于捕捉所有微小的波动,而在于长久地留在市场之中。只要账户能够存续,属于你的机会永远不会缺席,市场从不缺少行情,缺少的是等待行情的定力。
成熟的交易者,懂得区分短暂的扰动与真实的趋势。不凭单日小幅上涨去臆测底部,不提前押注未知的节后反转。没有经过盘面确认的信号,便守好仓位,保持空仓等待。
交易之道,只跟随,不预测。不去猜想市场下一步会走向何方,只等待盘面给出清晰、可验证的趋势信号。信号未至,便静守空仓,克制住想要进场的冲动。市场的涨跌自有其节律,我们不必提前与市场博弈。放下预判之心,守住生存底线,耐心等候趋势真正现身之时,再顺势而动。
懂了不????
消息面
国内政策
国内财政、金融监管部门联合出台全国性首套房贷款贴息政策,自 10 月 1 日起实施,暂定实施周期一年。政策聚焦刚需购房群体,针对新发放首套商业住房贷款,符合面积、总价条件的购房者可享受年化 1 个百分点贴息,贴息资金足额保障,政策核心是降低刚需购房者利息负担,托举住房合理消费需求。本次政策属于全国层面财政贴息,是地产需求端重磅工具,直接改善居民购房成本预期,刺激地产板块资金博弈。产业端,工信部等九部门发布智能网联新能源汽车 “十五五” 规划,提出推动车企兼并重组、集团化改革,支持整车产业集中化发展,长期利好头部整车企业,引导汽车产业资源整合,夯实新能源汽车产业中长期发展框架。产业政策持续围绕实体经济、先进制造、民生消费领域发力,政策工具选择更加精准,定向托举重点领域,但是政策落地传导到行业基本面需要时间,短期更多是情绪与估值层面的催化。
行业或产业链相关消息
创新药产业链迎来重磅产业合作消息,康方生物海外合作伙伴 Summit Therapeutics 与阿斯利康达成战略合作,阿斯利康出资 20 亿美元战略入股 Summit,并主导推进康方生物核心双抗药物与阿斯利康 ADC 药物联合治疗胃肠道肿瘤的临床试验。双方各自提供自研药物,共同承担临床费用,各自保留药物开发和商业化权益。这笔交易代表跨国药企对国内自主研发创新药的认可,打开国产创新药海外联合开发空间,带动市场对重组蛋白、抗体药、CRO 外包服务产业链的预期修复,成为当日生物医药板块走强的核心催化。白酒板块层面,消费复苏预期温和修复,市场对四季度消费旺季的备货、动销预期有所升温,叠加板块前期持续调整,估值处于相对低位,吸引部分避险资金回流。半导体、元件板块方面,市场对上游资本开支、下游 AI 硬件订单持续性出现分歧,部分资金选择兑现离场,叠加板块前期积累较大涨幅,资金获利了结压力释放,拖累相关赛道集体调整。房地产板块则直接受全国购房贴息政策驱动,市场开始重新评估地产链需求端政策空间,资金博弈政策红利。
题材板块分析
领涨板块
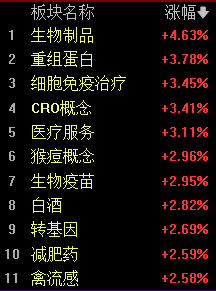
生物制品、重组蛋白、CRO、医疗服务:板块全天强势运行,资金进场意愿充足。催化来自跨国药企重磅合作落地,市场看到国产创新药出海商业化路径持续打通,国产双抗、ADC 等新一代药物持续获得海外巨头认可。叠加此前《医药工业十五五规划》持续为行业提供政策支撑,鼓励 AI 赋能药物研发,创新药研发外包产业链长期成长逻辑持续存在。板块经历长期估值下行之后,估值位置具备修复空间,资金选择布局创新药出海这条主线,带动上游蛋白、试剂、CRO 外包企业同步走强。但需要留意,创新药行业研发投入高、临床失败风险高,海外临床进度存在不确定性,行情更多是预期驱动。
白酒:白酒板块午后异动拉升,属于低位消费板块的反弹行情。板块前期持续调整,估值消化充分,临近四季度传统消费旺季,市场开始博弈节日消费回暖预期。白酒板块业绩稳定性较强,在当日科技赛道大幅回调的背景下,部分资金出于避险需求切换到消费蓝筹,带来板块反弹。白酒板块属于消费复苏弹性品种,反弹持续性要看后续终端动销数据,短期更多属于资金轮动修复。
房地产开发:房地产板块日内波动最为剧烈,上演强预期博弈行情。早盘板块承压,午后全国首套房贷款贴息政策刺激资金集中回流,部分标的上演地天板。政策精准面向刚需群体,降低购房者月供成本,提振居民购房意愿。市场博弈政策后续还有增量工具,地产板块估值处于历史低位,政策利好容易引发弹性炒作。但需要客观看到,地产行业基本面修复是缓慢过程,销售、去化数据改善需要持续观察,短期行情属于政策预期驱动,基本面并没有立刻反转。
领跌板块
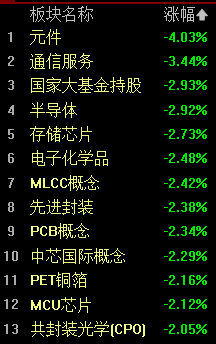
元件、半导体、存储芯片、电子化学品、通信服务:科创 50 指数大幅收跌,核心拖累来自半导体产业链。前期 AI 算力硬件赛道持续大涨,积累大量获利盘,资金兑现意愿上升。市场开始担忧 AI 硬件订单边际放缓,上游半导体资本开支不及预期,叠加海外半导体板块情绪扰动,资金从高估值科技赛道流出,转向政策利好、低估值防御板块。PCB 元件板块同步大跌,作为算力硬件上游,板块跟随半导体资金退潮而调整,赛道资金出现明显的高低切换。
风险提示
政策利好预期兑现风险:本次地产贴息政策为需求端支持工具,政策主要覆盖刚需中小户型住房,对改善型购房支持力度有限,政策拉动销售的实际效果有待后续地产销售数据验证。板块短期上涨更多是政策预期炒作,如果后续地产销售数据不及预期,板块行情容易快速回落。创新药出海合作消息同样存在预期兑现风险,药物联合临床研究存在失败风险,临床进度不及预期会带来板块估值回调。
赛道盈利与订单不及预期风险:半导体、算力硬件板块短期大幅回调,反映市场对 AI 硬件订单持续性的担忧。如果全球 AI 资本开支放缓,下游算力设备采购订单下滑,上游半导体、PCB、电子化学品企业营收会受到冲击,相关赛道业绩存在下修风险。科技赛道估值对订单预期高度敏感,波动会持续放大。
市场量能不足、结构性分化风险:今日市场仅小幅放量,整体成交额水平并未回到前期高位,增量资金入场有限,行情依靠存量资金在不同板块之间轮动切换。存量博弈环境下,板块行情持续性偏弱,一个板块走强往往伴随另一个板块资金流出,追高容易遭遇快速轮动回调。同时市场指数红盘但是多数个股下跌,赚钱效应不均衡,不宜盲目跟随热点追涨。
宏观基本面与海外扰动风险:国内消费复苏节奏存在不确定性,白酒等消费板块的反弹持续性需要持续跟踪线下消费数据。海外方面,海外药企研发、海外半导体资本开支、海外流动性变化都会持续扰动国内相关板块情绪,外部市场波动会传导至 A 股相关赛道,带来阶段性冲击。
交易层面波动风险:当日地产、生物医药板块部分标的日内波动幅度极大,涨停、地天板等极端交易形态增多,短线资金博弈属性强,波动风险显著放大。半导体板块单日跌幅较大,高位赛道杀跌的杀伤力较强。投资者需要控制仓位,避免重仓押注单一题材板块,做好仓位管理与止损规划。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇:没有了