

万隆蓄财【2026.10.12收评】
今天上证指数收盘3797.24 点,下跌16.55 点,跌幅0.43%,全天最高3828.22,最低3791.00,日内振幅0.98%,全市场成交额1.55万亿元,较上日缩量3659亿元,全市场超4300只个股下跌,个股跌多涨少,市场整体赚钱效应偏弱。早盘指数小幅高开,开盘后白线快速维持在零轴附近震荡,黄线直接快速下探,开盘不久黄白线就出现明显分离,白线代表权重板块相对抗跌,黄线代表中小盘个股快速走弱。早盘前半小时,黄线持续下行,白线小幅震荡,盘面分化特征直接显现,小盘股抛压率先释放。10点前后,黄线迎来一轮修复反弹,快速向上收回部分跌幅,带动白线同步冲高,日内出现本轮全天最强反弹高点,也就是今天的盘中最高点3828.22 点。冲高之后多头承接不足,黄白线同步拐头回落,黄线回落力度更大,再度拉开和白线的差距,上午后半段维持逐级震荡下行格局,临近午盘,指数短暂止跌横盘。午后指数延续偏弱震荡格局,白线始终紧贴零轴下方窄幅运行,黄线持续处在白线下方,二者的间距一直没有收敛,说明权重持续护盘,但是中小盘个股没有资金回流,市场内部分化格局没有改善。午后盘中出现两轮小幅脉冲反弹,反弹过程中白线短暂抬升,但是黄线跟进乏力,反弹没有量能持续配合,每一次反弹之后都再度回落,指数重心缓慢下移,盘中下探至今日低点3791.00 点,低点位置有承接出现,没有出现放量急杀。尾盘指数在低位横盘震荡,波动收窄,黄白线维持原有分化结构直到收盘,最终指数小幅收跌。技术面:今天日K均线依旧是空头排列向下,下方MACD绿柱也是逐渐放大未见缩小,后续大概率维持弱势震荡格局。明天重点关注两个核心指标:一是重点观察指数能否有效站上3800一线。二是市场成交额能否止跌企稳,量能是判断调整是否充分的关键信号,若持续缩量,市场大概率维持弱势震荡格局,若重新放量,则存在情绪修复的可能。

我们从软件60分钟周期级别上看,今天这市场已经连续出现一颗绿星了,且金牛线今天也没有同步转红,依旧是绿的。因此,我们昨天的轻仓1-2成是合适的,此时也不宜继续加仓了。如果明天六星会龙出现两颗绿星,那我们直接先出来就是了,这时候也不至于伤筋动骨一百天,对不???如果明天六星会龙全红,且K线也站上金牛线上方,那么我们就可以适当加点仓位,也不至于踏空。懂了不???我们进可攻,退可守。永远不要带有自己的情绪去跟整个市场博弈,在这个市场上,我们作为成熟的交易者,永远只跟随,不预测。至于大盘具体分析,想听的可以来老师直播间,这里就不给大家展开去分析了。
懂了不???
消息面
国际区域政策
海外贸易政策层面,市场传闻欧盟拟对中国风电塔筒及关键结构件发起反倾销、反补贴立案调查。随后多家上市风电企业出面澄清,称未收到相关立案通知,时代财经亦核实欧盟委员会官网未见相关公告,该传闻被证伪,此前对风电板块的压制情绪得到修复,成为今日风电板块逆势走强的重要催化。此外,海外算力产业链监管与供给预期持续扰动,全球 AI 算力资本开支节奏存在不确定性,成为海外市场对光模块、高速互联等硬件环节预期分化的背景因素,间接影响 A 股相关赛道的资金情绪。
国内政策
国内政策端延续对实体经济与民生消费的呵护。银行板块走强,核心依托于行业中期分红落地,已有 21 家 A 股银行披露 2026 年中期分红方案,合计拟派息超 2600 亿元,其中六大行现金分红比例由 30% 统一提升至 31%,合计拟派息超 2200 亿元,分红金额较去年中期提升约 8%。高股息、稳定分红叠加相对低估值的属性,使银行股在当前震荡市中的防御价值凸显,成为资金避险配置的重要方向。产业政策方面,前期《新型电池产业发展十五五规划》《医药工业十五五规划》等文件持续发酵,为新能源、创新药等中长期赛道提供政策支撑,但短期更多体现为情绪层面的利好,实质订单与业绩兑现仍需时间。
行业或产业链相关消息
产业端消息呈现明显分化。AI 应用方向持续催化,字节跳动旗下海外短剧应用 PineDrama 上线约 9 个月后累计下载量突破1亿,日活跃用户约700 万,每月新增用户超1700 万,在巴西、印尼等市场连续登顶应用商店总榜,验证短剧出海的高景气度,AI 视频、游戏等应用端赛道延续活跃。反观算力硬件产业链,CPO、MLCC 等环节延续疲弱,市场对全球算力资本开支的持续性存疑,叠加前期板块涨幅较大,资金获利了结意愿增强,产业链出现阶段性估值消化。粮食概念股盘初冲高后大幅回落,全球气候因素对农产品供给的扰动预期仍在,但短期题材热度快速退潮,板块高波动特征凸显。
题材板块分析
领涨板块
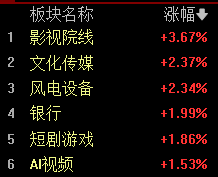
影视院线、AI 视频、游戏、银行、风电设备:AI 视频、游戏板块延续强势,板块内十余只标的涨停,行情核心驱动来自短剧出海的高景气数据,海外短剧应用下载量突破 1 亿,验证中国内容产业出海商业化的兑现能力,叠加 AI 技术降低内容制作门槛、缩短制作周期,AI 应用端从概念炒作转向业绩验证阶段,资金持续流入具备真实用户与收入增长的内容平台。银行板块震荡走高,多只大行标的盘中再创历史新高,依托高股息、稳定分红与低估值三重防御属性,在市场风险偏好下行阶段成为资金抱团的核心方向,机构对银行板块稳定分红的认可,强化了板块的中长期配置逻辑。风电设备板块表现积极,核心催化来自欧盟反倾销传闻被证伪,前期压制板块的贸易风险因素解除,叠加海上风电中长期装机规划带来的景气预期,板块估值修复行情延续。汽车整车、证券板块同步走强,汽车板块受终端促销与销量预期支撑,证券板块伴随市场结构性活跃获得资金关注。
领跌板块
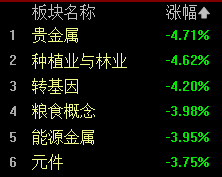
贵金属、粮食、能源金属、油气开采及服务:贵金属板块领跌,此前受国际金价上行驱动的板块行情,在短期避险资金获利了结后出现回调,板块波动显著加大。粮食概念、乳业等消费农业板块同步走低,粮食概念股盘初冲高后大幅回落,资金炒作退潮后板块缺乏持续承接。能源金属、油气开采及服务板块走弱,受国际大宗商品价格波动影响,资源板块整体承压。MLCC 等算力硬件板块延续弱势,前期 AI 硬件赛道涨幅较大,市场对算力资本开支持续性的担忧叠加资金兑现压力,板块进入调整消化阶段,短期难有快速修复。
风险提示
市场缩量调整风险:今日成交额较前一日大幅缩量,反映资金参与意愿下降,缩量行情下板块轮动速度加快,题材持续性偏弱,指数存在继续震荡探底的可能,不宜盲目抄底逆势上涨板块。
算力硬件估值消化风险:CPO、MLCC 等硬件赛道短期持续调整,若全球算力资本开支不及预期,行业订单与盈利预期将持续下修,板块或延续调整,赛道内个股分化将进一步加剧。
题材快速轮动风险:AI 视频、游戏等板块短期拉升更多依赖情绪催化,缺乏持续业绩支撑的标的波动风险较大,一旦利好兑现,容易出现资金集中离场,追高风险显著。
周期与资源板块波动风险:贵金属、能源金属等板块受国际大宗商品价格与海外流动性预期影响,价格波动会带来板块反复震荡,短期行情依赖事件驱动,持续性存疑。
政策与基本面预期差风险:银行、风电等板块上涨依托政策或基本面逻辑,但若后续分红落地不及预期、风电订单兑现放缓,板块行情存在回落压力,需警惕预期兑现后的调整。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇:没有了