

万隆蓄财【2026.10.15收评】
今天上证指数收于3707.48点,下跌 59.75 点,跌幅 1.59%,全天最高 3724.56,最低 3674.82,日内振幅 1.32%,全市场成交额1.65万亿元,较上日放量2193亿元,全市场超5100只个股下跌。个股大面积重挫,市场亏钱效应显著放大,盘面分化极其严重。早盘指数大幅跳空低开,开盘后维持窄幅震荡运行,白线与黄线震荡下行,波动幅度相对有限,多空短暂僵持。早盘中段空头力量逐步增强,指数重心缓慢下移,黄线率先走弱,代表中小盘个股抛压持续释放,盘中反弹无力,每次小幅反抽都无法站上开盘位置,高点持续降低。临近午盘休盘前,指数加速下探,盘中快速打出一波跳水,进一步扩大跌幅。午后开盘,市场出现一轮快速的报复性修复反弹,指数快速拉升,白线跟随权重发力上行,黄线同步跟随反弹,短暂修复日内的部分跌幅。但这波反弹没有持续的资金接力,冲高之后多头动能快速耗尽,指数再度拐头回落,并且直接创出当日新低3674.82。探底完成之后,指数再度开启第二轮反弹,这一轮反弹力度弱于午后第一轮反弹,反弹高点低于前一次反弹高点,属于次级弱反弹。尾盘阶段反弹力量再次衰减,指数缓慢回落,在低位区域震荡直至收盘,全天维持弱势下行大格局。技术面:今天直接放量跳空下跌,截至收盘收了一根十字星,空头均线排列压制明显,下方MACD绿柱空头动能也是大幅扩大,空头趋势明显。明天重点关注两个核心指标:一是本轮新低3674的支撑,守不住将会再次出现今天的恐慌情绪;守住可能会迎来一波弱反弹。二是量能,明天若是不能缩量止跌,则依旧选择观望为主。
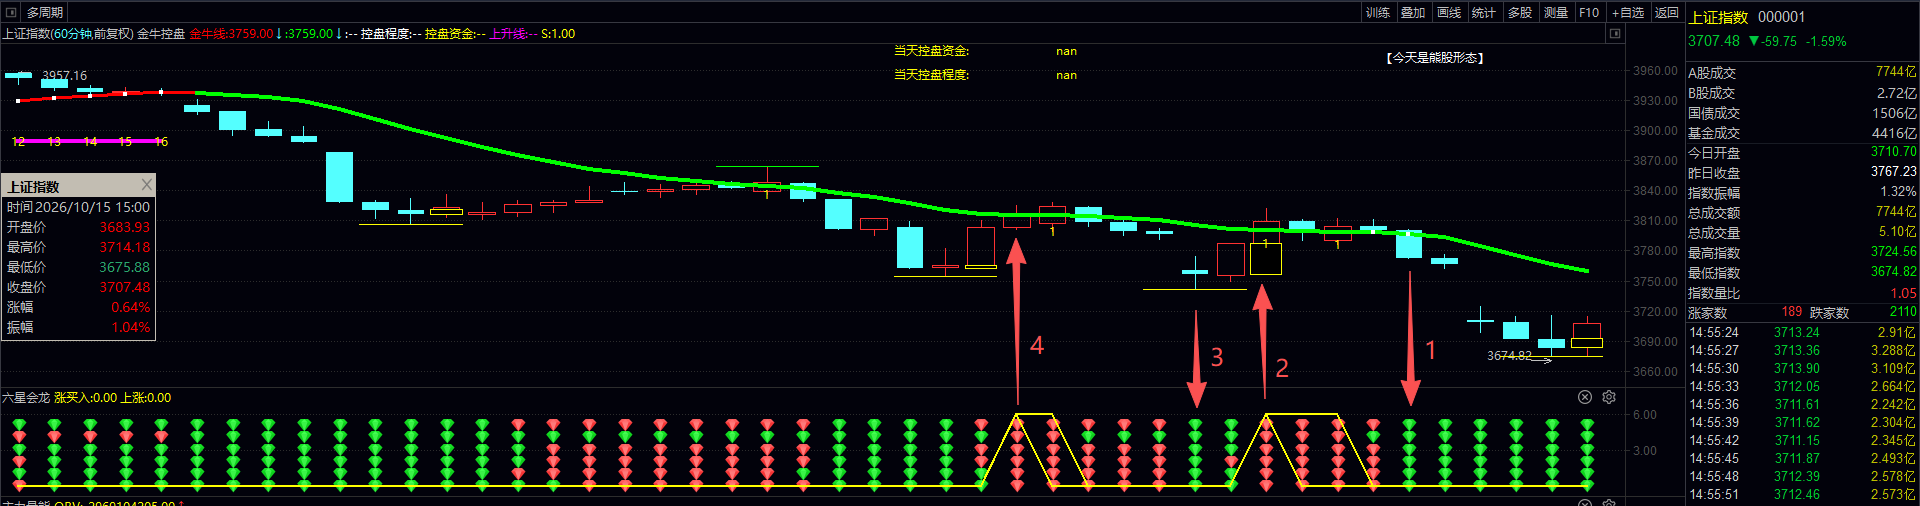
我们依旧从软件60分钟周期级别上看,今天的下跌再一次印证了我们昨天午盘六星会龙指标出现离场信号,果断离场的决定的正确的。
万隆蓄财【2026.10.14收评】 - 盘面解读 - 资讯 - 蓄财众赢
具体可以参考上图箭头1,至于很多人为啥不愿意走呢?估计还是存在侥幸心理,还是把自己当股神存在。总是抱着幻想,抱着逢买必涨的心理吧???这种连股神巴菲特都做不到的事,好多人总是认为自己的能力比巴菲特还厉害,还要强。在此,我们就不过多评价了,毕竟都是对自己的账户负责。还是那句话,我们作为一个成熟的交易者,我们只跟随,不预测。如果昨天您把老师的话听进去了,您今天大概率就能避开今天这场无情的大屠杀。如果还总是想着抄底,想着超越股神巴菲特,那么您真的不适合这个变化多端且无情的市场。
懂了不???
消息面
国际区域政策
美国公布的最新通胀数据超预期,市场对美联储加息的预期概率上升,全球风险资产承压,利率敏感的高估值科技板块全线回调。隔夜美股半导体板块遭遇抛售,带动今日亚太市场科技、半导体等高估值板块集体调整,成为 A 股成长赛道下跌的外部核心驱动。此外,美国考虑放宽对影子船队的制裁以降低海运费率,这一政策预期直接冲击油运、航运板块,国际运价下行预期升温,成为今日港口航运板块大幅回调的外部催化。整体来看,海外通胀、货币政策预期与航运政策变化,构成今日市场调整的重要外部因素。
国内政策
国内政策端整体保持稳定,未出现重大扰动,市场波动主要受海外因素与估值调整主导。行业层面,保险资金增持券商股票的消息释放中长期资金认可的信号,中国保险行业协会披露,某大型险资于近期通过二级市场增持上市券商 H 股,持股比例明显提升,该事件具备信号意义,反映券商板块的长期投资价值与红利属性正受到中长期资金的认可,对证券板块形成情绪支撑。国内产业政策与资本市场监管保持平稳,为市场提供了相对稳定的政策环境,资金避险需求主要来自外部通胀与利率预期变化。
行业或产业链相关消息
行业层面消息呈现分化。PCB 产业链景气度持续高位,已有9家 A 股公司公布前三季度业绩预告,均为预喜,多股净利增幅超过100%,同时覆铜板巨头发布年内第八次涨价通知,AI 需求爆发带动 PCB 产业链涨价传导,板块业绩与价格双重利好,成为今日科技板块中少数坚挺的方向。白酒板块受益于避险资金流入,在成长股高位回调背景下,资金加速从科技重灾区撤离,流向具备充沛现金流、低估值和高分红特征的大消费板块,且双节白酒动销降幅显著收窄,基本面边际改善,板块表现相对领先。资源与航运方向则承压明显,港口航运受海运费率下行预期冲击,煤炭、油气受外部需求与价格预期变化影响,资源周期板块大幅回调。
题材板块分析
领涨板块
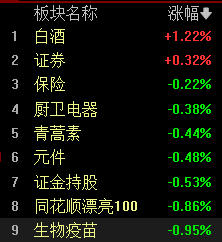
白酒、证券、元件、生物疫苗:白酒板块表现相对领先,成为资金避险的避风港。在科技板块承压、成长股高位回调的环境下,资金基于估值安全边际,从科技重灾区撤离,流向具备充沛现金流、低估值和高分红特征的大消费板块,叠加双节白酒动销降幅收窄、基本面边际改善,板块获得避险资金青睐。证券板块同样表现相对领先,保险资金增持券商的消息释放中长期资金认可信号,券商板块的长期投资价值与红利属性受关注,板块获得情绪支撑。元件、PCB 方向表现坚挺,PCB 产业链业绩预告集中预喜,多股增幅超 100%,叠加覆铜板年内第八次涨价,AI 需求爆发驱动产业链量价齐升,PCB 作为科技板块中少数有业绩支撑的方向,成为资金重点博弈的对象。生物疫苗板块同步相对抗跌,医药板块在避险情绪下获得部分资金关注。
领跌板块
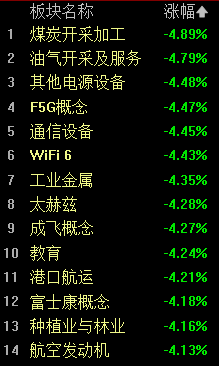
煤炭开采加工、油气开采及服务、通信设备、工业金属、教育、港口航运、种植业与林业、航空发动机:煤炭开采加工、油气开采及服务等资源周期板块大幅下挫,外部需求预期与大宗商品价格波动冲击板块,前期高位资源股的估值与盈利预期出现调整。通信设备、工业金属、港口航运板块同步走弱,港口航运受海运费率下行预期冲击明显,板块内多只标的大幅回调。种植业与林业、航空发动机板块亦表现低迷。半导体、光模块等科技硬件板块全线回调,美国通胀数据超预期、加息概率上升,利率敏感的高估值科技板块承压,成为今日拖累指数的主要力量。
风险提示
外部利率风险:美国通胀数据超预期、加息概率上升,全球利率敏感的高估值板块持续承压,若后续海外通胀与货币政策预期反复,科技板块估值调整压力将继续存在,外部市场波动会持续传导至 A 股。
成长赛道估值回调风险:今日创业板、深证成指大幅下跌,高估值成长赛道集中调整,若算力硬件景气不及预期,赛道估值消化周期可能拉长,相关板块存在继续调整风险,不宜盲目抄底。
资源周期波动风险:煤炭、油气、航运板块今日大幅回调,反映市场对大宗商品价格与外部政策预期变化敏感,若国际油价、运价持续下行,资源板块行情将承压,高股息逻辑虽提供一定支撑,但价格波动仍会带来板块反复震荡。
题材轮动加快风险:白酒、证券、PCB 等板块上涨多依赖避险情绪与业绩支撑,板块持续性仍需观察,若市场风险偏好未能有效恢复,板块行情存在反复可能,追高风险显著。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
上一篇: 万隆蓄财【2026.10.14收评】
下一篇:没有了