

万隆蓄财-官媒直击-2026年珠海航展规模创新高
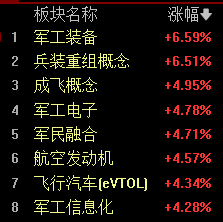
今天消息面上,第十六届中国国际航空航天博览会将于2026年12月7日至13日在广东珠海举办,本届航展展览规模再创新高,中国空军、海军多型新型装备将同台亮相,新质战斗力建设成果成体系呈现。
【券商观点:申万看好军工筑底向上;招商关注航空估值催化;广发看好供需改善;中信看好军贸提升】
申万宏源表示,军工行业基本面筑底企稳,展望三季报,行业业绩或触底向上,叠加“十五五”生产计划有望落地并带动内需及军贸订单持续兑现,板块有望持续上行,因此建议加大军工行业配置比例。
招商证券表示,投资观点:行业底部区间渐明,静待估值催化。1)国庆假期民航客流温和增长、含油票价实现同比增长。9月30日至假期结束民航日均客流同比增长1.5%,其中国内、国际及地区分别增长1.6%、1.3%;国内客座率89.2%,同比基本持平;含油票价同比上涨4.5%。2)客运板块国庆假期需求稳定增长、含油票价同比回升,但国际油价仍处高位,航司盈利受燃油成本压制。当前板块市值总体处于疫情以来低位,若国际油价下行、成本压力缓解,有望催化盈利及市值弹性。货运板块受益于出口需求的增长、行业供给偏紧,空运运价维持高位,高油价下经营利润有望持续增长。
广发证券表示,9月商务需求同比改善,票价趋好;冬春国内计划供给进一步收紧;短期关注油价扰动。航班管家数据显示,9月商务线航班量、旅客量同比分别增长6.8%、8.3%,客座率同比提高2.0个百分点至88.6%;国内经济舱平均含税票价为742.1元,较25年、19年同期各增6.5%、1.2%。国庆期间“量稳价增”,国内经济舱平均含税票价为931元,较25年、19年同期各增9.5%、8.0%。供给端,据民航预飞行系统,2026年冬春航季计划总航班时刻(以下时刻计算均包含客货)同比下降3.8%,其中国内航司时刻同比下降4.3%;分区域看,国内航司国内航班时刻同比下降5.3%,国际航班时刻同比增长4.7%,且上市航司国内时刻均同比下降。国内计划供给收缩,一方面可能体现“反内卷”背景下对低效运力扩张及价格竞争的约束,另一方面在高油价环境下,客观上有助于减少低收益航班供给、缓解燃油成本压力,供需格局改善有望推动票价及行业盈利修复。短期地缘冲突及油价上行仍可能继续压制航司利润和板块表现,但全球飞机供应链偏紧、新机交付放缓,中长期运力供给约束逻辑未变。
中信证券表示,据央视新闻报道,10月13日第十六届中国国际航空航天博览会新闻发布会在北京举行,目前已有来自近50个国家和地区的超过1100家企业参展,参展装备超过3000件,其中“首展”“首秀”展品占比约10%;除军事装备外本次航展也将是国产大飞机、商业航天、航机燃机等高新技术成果的集中呈现。我国军贸正从过去的低档廉价外销逐渐向高端武器出口过渡,尤其是在近年国产装备大批量更新换代背景下,部分军品技术在国际上已具备较强的竞争力。未来随着我国国际政治地位逐渐提升,国产军贸产品有望进一步提升全球市占率。
加微信,免费领软件试用,赋能投资
具体可以参考
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。